Zamisli vrlo običnu kupnju. Otvoriš aplikaciju, pronađeš memecoin koji želiš kupiti, odabereš Apple Pay, potvrdiš karticu i nekoliko trenutaka kasnije token je u tvom walletu. Nema slanja novca na burzu, nema ručnog swapa stablecoina i cijeli proces izgleda gotovo kao kupnja aplikacije ili digitalnog filma. Ali iza tog jednog klika nalazi se sustav koji mora banci i kartičnoj mreži objasniti što si zapravo kupio. Upravo je tu nedavno nastala vrlo zanimljiva priča oko kupnje memecoina karticom.
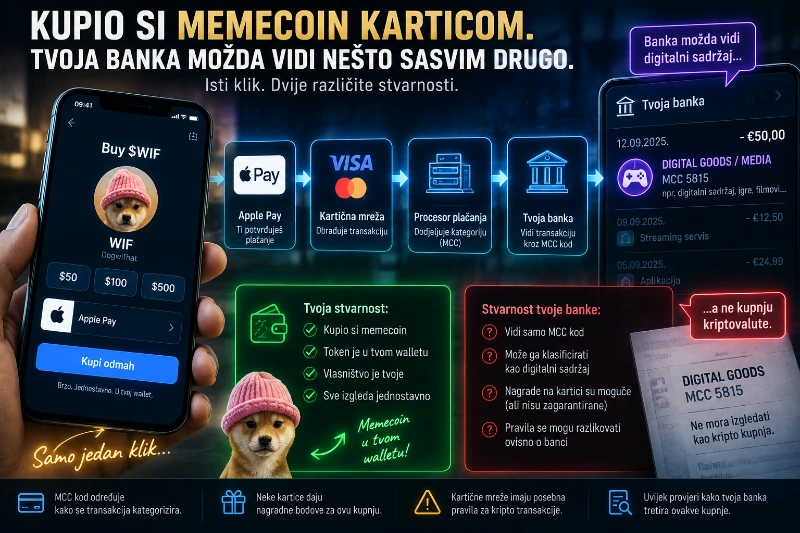
Testiranje koje je početkom rujna proveo The Block pokazalo je da su određene kupnje memecoina kroz Robinhood Wallet i aplikaciju Fomo, koristeći Visa i Mastercard kreditne kartice preko Apple Paya ili Google Paya, bile evidentirane kao "digital goods/media", odnosno digitalni sadržaj. U testiranim slučajevima nije korištena kategorija koja se inače primjenjuje na izravnu kupnju kriptovaluta. Chase je nakon toga rekao da smatra kako je kod Visa transakcije korištena pogrešna kategorija i otvorio je slučaj prema Visi.
Meni je puno zanimljivije pitanje koje se krije ispod cijele priče.
Kako banka uopće zna jesam li upravo kupio Bitcoin, knjigu, videoigru ili memecoin?
Kartica ne vidi proizvod onako kako ga ti vidiš
Kada u trgovini kupiš kavu karticom, tvoja banka ne dobiva video snimku šalice koju si upravo naručio.
Ona vidi podatke o transakciji.
Tko je trgovac.
Koliki je iznos.
Kada je plaćanje napravljeno.
I među ostalim, kojoj kategoriji trgovac pripada.
Tu dolazi merchant category code, odnosno MCC.
To je brojčana oznaka kojom kartične mreže razvrstavaju vrste poslovanja.
Restoran ima jednu kategoriju.
Benzinska postaja drugu.
Hotel treću.
Trgovina digitalnim sadržajem opet neku svoju.
Sustav ne pokušava za svaku pojedinačnu kupnju razumjeti predmet koji držiš u ruci. U velikoj mjeri se oslanja na kategoriju pod kojom je transakcija obrađena.
Zato je MCC puno važniji nego što običan korisnik ikad primijeti.
Zašto je kupnja memecoina karticom uopće posebna?
Kriptovalute za kartične mreže nisu obična kupnja kao ručak ili tenisice.
Visa i Mastercard imaju posebna pravila za transakcije koje uključuju kupnju kriptoimovine.
Prema pravilima koja je The Block usporedio sa svojim testnim kupnjama, Visa za izravne kupnje kriptovaluta predviđa posebne kategorije i dodatne oznake transakcije, dok Mastercard također zahtijeva odgovarajuću kategoriju za takvu vrstu kupnje.
Zašto je to uopće važno?
Jer banke različite vrste transakcija mogu tretirati različito.
Jedna kupnja može donositi nagradne bodove.
Druga ne.
Jedna se može tretirati kao normalna kupnja.
Druga može biti bliža takozvanoj cash-like transakciji.
Mogu postojati drukčije naknade, pravila i kontrole rizika.
Dakle, oznaka nije samo administrativna sitnica.
Ona može promijeniti ono što korisnik na kraju plati i kako banka tretira njegovu transakciju.
U testu je memecoin izgledao kao digitalni sadržaj
Tu cijela priča postaje neobična.
U testnim kupnjama WIF memecoina preko Robinhood Walleta i Foma transakcije su na Visa i Mastercard mrežama bile označene MCC kodom 5815.
Taj kod koristi se za određene vrste digitalnog sadržaja, poput digitalnih knjiga, filmova, glazbe ili umjetničkih sadržaja.
Drugim riječima, kartični sustav nije ih u tim testovima vidio na isti način kao klasičnu kupnju kriptovalute.
Još je zanimljivije što su testne kupnje zaradile standardne nagrade kreditne kartice.
To je bitno jer Chase u svojim pravilima navodi da cash-like transakcije, među kojima su i kupnje kriptovaluta, nisu podobne za standardne reward bodove.
Chase je nakon upita rekao da Visa transakcija nije bila označena kao crypto kupnja, da smatra kako je kategorija bila pogrešna i da takva kupnja nije trebala ostvariti rewards.
Odjednom jedna mala oznaka u pozadini postaje vrlo stvaran financijski detalj.
Ali kako memecoin uopće postane "digitalni collectible"?
Tvrtka Crossmint, čija je infrastruktura korištena za takve kupnje, ima drukčije objašnjenje.
Ona određene memecoine tretira kao digitalne collectibles, odnosno digitalne kolekcionarske predmete, i tvrdi da je način kategorizacije prošao postupke provjere s relevantnim partnerima.
Crossmint se pritom poziva i na američke regulatorne stavove prema kojima određeni memecoini mogu imati obilježja digitalnih kolekcionarskih predmeta, a ne vrijednosnih papira.
Tu treba biti jako oprezan.
To što regulator u jednom pravnom kontekstu kaže da memecoin nije vrijednosni papir ne znači automatski da kartična mreža mora tu kupnju tretirati kao kupnju digitalnog filma ili umjetničkog djela.
To su različita pravila koja rješavaju različita pitanja.
I upravo oko toga se sada vodi rasprava.
Crossmint smatra da je njegova klasifikacija opravdana za određene tokene.
Chase smatra da barem testirana Visa transakcija nije bila ispravno označena.
Visa je rekla da od sudionika svoje mreže očekuje poštivanje pravila i da potencijalne slučajeve neusklađenosti pregledava.
Dakle, priča još nije završena.
Apple Pay ovdje nije onaj koji odlučuje što si kupio
Još jedna stvar koju je lako krivo shvatiti.
Ako si kupio preko Apple Paya, nije Apple odlučio:
"Ovo je digitalni sadržaj."
Apple Pay i Google Pay u ovom slučaju prvenstveno služe kao način plaćanja karticom.
Ispod lijepog gumba na mobitelu i dalje postoje trgovac, procesor plaćanja, banka koja prihvaća transakciju, Visa ili Mastercard i tvoja banka koja je izdala karticu.
To je cijeli lanac.
Korisniku izgleda kao jedan tap prstom.
U pozadini nekoliko različitih sustava mora se složiti oko toga tko prodaje, što prodaje i kako transakciju treba označiti.
Zato problem nije u tome da je Apple Pay "zamaskirao" memecoin.
Priča je puno dublje u načinu na koji je sama kupnja poslana kartičnom sustavu.
Zašto kartične mreže uopće toliko kompliciraju oko kripta?
Zamisli klasičnu kupnju televizora.
Platiš karticom.
Ako dođe do problema, postoji trgovac, proizvod, račun i mogućnost reklamacije.
Kod kupnje kripta stvari se mogu puno brže promijeniti.
Kupiš digitalnu imovinu.
Ona se može poslati u self-custody wallet.
Nekoliko minuta kasnije može biti swapana za nešto drugo.
Može otići na drugu adresu.
Blockchain transakcije u pravilu nemaju klasičan mehanizam povrata kakav poznajemo kod kartica.
Kartične mreže zato kripto kupnje promatraju kroz poseban sloj rizika.
Tu ulaze prijevare, chargebackovi, pranje novca i pitanje može li netko kupiti vrlo likvidnu imovinu kreditom i zatim osporiti početnu kartičnu transakciju.
Zbog svega toga nije čudno da kartične mreže žele jasno znati kada plaćanje zapravo financira kupnju kripta.
Kupnja memecoina karticom pokazuje koliko se svjetovi miješaju
Meni je ovo posebno zanimljivo jer memecoin u istom trenutku može izgledati potpuno drukčije ovisno o tome tko ga gleda.
Trader vidi token.
Blockchain vidi saldo na adresi.
SEC možda gleda pitanje je li riječ o vrijednosnom papiru ili nekoj drugoj vrsti kriptoimovine.
Crossmint ga može tretirati kao digitalni collectible.
Kartična mreža mora odlučiti pod kojom kategorijom će obrađivati plaćanje.
Banka zatim na temelju podataka koje dobije odlučuje kako će tretirati transakciju.
I sve to korisnik prođe jednim klikom.
To je dobar primjer koliko riječ "kripto" skriva više slojeva.
Zašto su reward bodovi toliko dobar trag?
Na prvi pogled zvuči nebitno.
Kupio si memecoin i dobio 1% cashbacka.
Pa što?
Ali upravo reward program pokazuje da kategorizacija nije samo naziv.
Ako banka misli da si obavio normalnu kupnju digitalnog proizvoda, može ti dati nagrade koje inače ne bi dala za kupnju kripta.
Recimo da potrošiš 5.000 dolara na nešto što sustav tretira kao običnu kupnju.
Ako kartica daje 2% povrata, to je 100 dolara.
Ako je ista transakcija klasificirana kao crypto ili cash-like kupnja koja nije podobna za nagrade, rezultat je drukčiji.
Sada skaliraj to na desetke tisuća korisnika.
Odjednom merchant category code ima vrlo konkretnu financijsku posljedicu za banku, kartičnu mrežu i korisnika.
Može li banka kasnije uzeti bodove natrag?
To ovisi o pravilima konkretne banke i konačnom rješenju transakcije.
Ne bih iz ovog slučaja zaključio da se može kupovati memecoine samo radi skupljanja reward bodova.
Upravo suprotno.
Chase je jasno rekao da smatra da testirana kupnja nije trebala ostvariti rewards i da je otvorio slučaj s Visom.
Ako se klasifikacija promijeni ili kartična mreža utvrdi da je nešto pogrešno obrađeno, način tretiranja takvih transakcija može se promijeniti.
Zato ovo nije neka nova "fora" za besplatne bodove.
To je priča o tome koliko jedan tehnički detalj iza checkouta može promijeniti cijeli regulatorni i financijski tretman kupnje.
A gdje je KYC u cijeloj priči?
Testirani proces imao je još jednu zanimljivost.
Kod kupnje određenih memecoina kroz te tokove korisnik nije prolazio zasebnu klasičnu KYC provjeru prije same kupnje, iako Crossmint navodi da provodi AML nadzor i sustave protiv prijevara.
Opet treba razlikovati dvije stvari.
Nema zasebnog obrasca za fotografiranje osobne iskaznice nije isto što i potpuna anonimnost.
Kartica već pripada nekome.
Apple Pay ili Google Pay koriste postojeće podatke plaćanja.
Procesor ima informacije o transakciji.
Postoje sustavi za provjeru rizika.
Dakle, "bez KYC obrasca" ne znači "nitko nema pojma tko je išta napravio".
To je samo drugačiji model korisničkog iskustva.
Zašto bi aplikacija uopće htjela ovakav sustav?
Zato što svaki dodatni korak smanjuje broj ljudi koji završe kupnju.
Zamisli dva procesa.
Prvi:
Odaberi token.
Klikni Apple Pay.
Potvrdi Face ID-em.
Gotovo.
Drugi:
Otvori račun.
Upiši osobne podatke.
Fotografiraj dokument.
Napravi selfie.
Čekaj verifikaciju.
Kupi stablecoin.
Napravi swap u memecoin.
Koji će više ljudi završiti?
Odgovor je prilično očit.
Crossmint je čak naveo da je nakon uvođenja takvog checkouta u Fomu broj aktivnih trgovaca snažno porastao, a deseci tisuća korisnika prvi put su kupili kripto kroz Apple Pay iskustvo.
U poslovnom smislu manje trenja znači veću konverziju.
Regulatorno pitanje glasi može li se to trenje smanjiti bez zaobilaženja pravila koja vrijede za kupnju kriptoimovine.
Meni je važnije što piše iza transakcije nego na gumbu Buy
Ovaj slučaj dobro pokazuje koliko je korisničko sučelje samo površina.
Na telefonu vidiš:
Buy WIF.
Apple Pay.
Confirm.
Ali ispod toga se događa cijeli niz klasifikacija.
Je li to kriptovaluta?
Digitalni collectible?
Digitalna roba?
Cash-like transakcija?
Treba li posebna crypto oznaka?
Smije li transakcija dobiti rewards?
Koja pravila vrijede za trgovca?
Korisnik gotovo ništa od toga ne vidi.
A upravo ti nevidljivi detalji određuju kako tradicionalni financijski sustav vidi njegovu kupnju.
Memecoin je isti, ali način kupnje može promijeniti cijelu priču
Ako isti WIF kupim stablecoinom na DEX-u, napravio sam jednu vrstu transakcije.
Ako ga kupim debitnom karticom preko regulirane burze, put izgleda drukčije.
Ako ga kroz Apple Pay kupim servisom koji ga tretira kao digitalni collectible, ponovno dobivamo drugačiji lanac.
Na kraju mogu završiti s istim tokenom u walletu.
Ali način kojim sam do njega došao nije isti.
To je možda najbolja lekcija cijelog slučaja.
Blockchain vidi završni rezultat.
Financijski sustav vidi put kojim si platio.
Jedan mali kod može promijeniti ono što tvoja banka misli da si napravio
Kada sljedeći put na izvodu kartice vidim neku čudnu kategoriju, neću automatski pretpostaviti da je banka točno razumjela što sam kupio.
Banke se oslanjaju na podatke koji putuju kroz cijeli payment lanac.
Ako je trgovac ili njegov procesor kategoriziran na određeni način, banka na kraju vidi ono što joj je sustav poslao.
Upravo zato je slučaj kupnje memecoina karticom toliko zanimljiv.
Nije najvažnije hoće li WIF sutra rasti ili pasti.
Puno je zanimljivije što je jedan memecoin, ovisno o tome kroz koji sustav prolazi, mogao na blockchainu biti kripto token, a na kartičnom izvodu izgledati kao digitalni sadržaj.
I sada Visa, banke i payment procesori moraju odgovoriti na pitanje gdje točno povući granicu.
Za korisnika je lekcija dosta prizemna.
Kad klikneš Buy, ne gledaj samo što dobivaš u wallet.
Vrijedi znati i kako je ta kupnja napravljena, koje naknade nosi, kako je kartica tretira i tko se nalazi između tvog eura ili dolara i tokena koji na kraju stiže na blockchain.
Jer ponekad najveća nepoznanica u kripto kupnji nije coin.
Nego ono što tradicionalni financijski sustav misli da si upravo kupio.
– Mario Jaklenec | KriptoEntuzijasti –
Kripto nije igra sreće, nego disciplina i razumijevanje onoga u što ulažeš.
Znanje, rizik, analiza i dugoročno razmišljanje – to je put kojim hodamo.
Edukacija bez hypea. Zajednica bez slijepog praćenja. Cilj bez iluzija.
Hvala svima što čitate naše članke na kriptoentuzijasti.io!
🌐 Posjeti nas: https://kriptoentuzijasti.io
💬 Pridruži se zajednici: https://discord.gg/kriptoentuzijasti
🐦 Prati nas na X-u: https://twitter.com/k_entuzijasti
🧠💡 Analiziraj prije nego vjeruješ – misli samostalno, jer će inače tržište misliti umjesto tebe.
U svijetu kriptovaluta gdje je buka veća od znanja, edukacija je tvoj najvažniji alat.
Ne gradi mišljenje o tržištu na temelju memova, FOMO objava i lažnih obećanja o "pasivnoj zaradi" – nego na znanju, iskustvu i razumijevanju kako stvari zaista funkcioniraju.
Ako vam se sviđa ono što čitate, podijelite članak na društvenim mrežama i pomozite nam širiti kripto znanje.
Zajedno gradimo svijet kripta!
Nije problem što si kupio smeće – problem je što ga još uvijek braniš