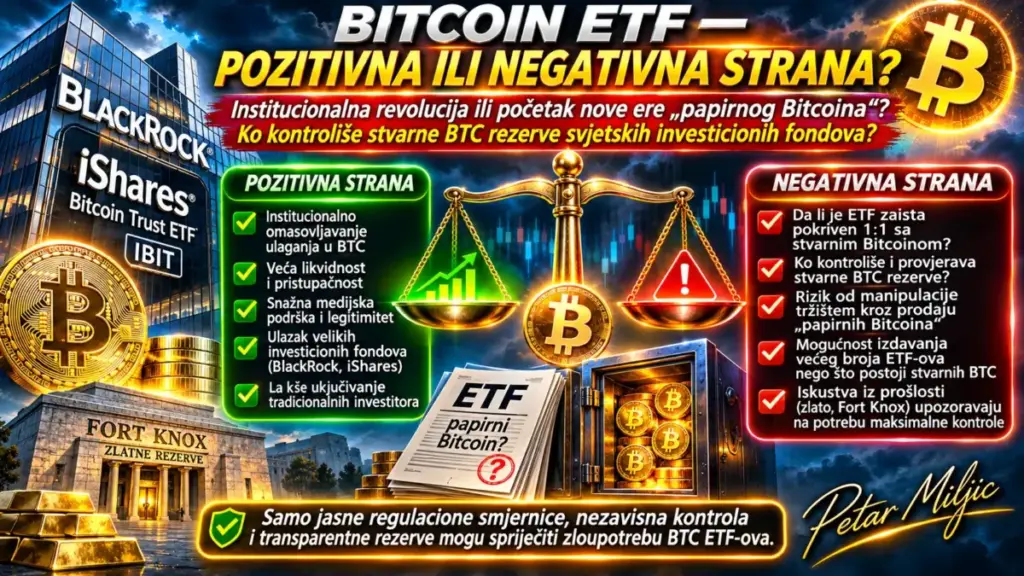
Institucionalna revolucija ili početak nove ere „papirnog Bitcoina“? Ko kontroliše stvarne BTC rezerve svjetskih investicionih fondova?
Vrijeme je najveći sudija vrijednosti. ₿
Kada sam u prethodnom članku postavio pitanje da li se isplati ulagati u Bitcoin na pet, deset, dvadeset ili trideset godina, svoju analizu zasnivao sam na vremenu, matematički ograničenoj emisiji, globalnom usvajanju i mogućnosti da Bitcoin jednog dana postane značajan dio svjetskog monetarnog sistema. Međutim, postoji još jedno pitanje koje smatram izuzetno važnim za njegovu dugoročnu budućnost, a koje se posljednjih godina sve češće pojavljuje u raspravama o institucionalnom ulaganju: da li su Bitcoin ETF-ovi zaista donijeli novu sigurnost, likvidnost i povjerenje ili smo njihovim uvođenjem otvorili vrata starim finansijskim mehanizmima koji su kroz istoriju više puta pokazali koliko lako mogu ugroziti povjerenje investitora?
Ne želim unaprijed tvrditi da su Bitcoin ETF-ovi dobri ili loši, jer smatram da ozbiljna ekonomska analiza mora biti zasnovana na činjenicama, razumijevanju finansijskih mehanizama i sposobnosti da se sagledaju obje strane jednog procesa. Upravo zato želim istražiti šta su ETF-ovi zaista donijeli Bitcoinu, ko kontroliše njihovu imovinu, kako se provjeravaju stvarne rezerve i postoji li mogućnost da se kroz složene finansijske instrumente jednog dana stvori mnogo više potraživanja povezanih sa Bitcoinom nego što postoji stvarnih Bitcoina koji ih pokrivaju.
INSTITUCIONALNO USVAJANJE — VELIKI KORAK ZA BITCOIN
Odobrenje prvih američkih spot Bitcoin ETF-ova u januaru 2024. godine predstavljalo je jednu od najvažnijih prekretnica u istoriji institucionalnog prihvatanja Bitcoina, jer je investitorima omogućilo da se njegovoj cijeni izlože kroz poznatu berzansku infrastrukturu, bez potrebe da neposredno kupuju Bitcoin na kripto-berzi, otvaraju vlastiti digitalni novčanik ili samostalno upravljaju privatnim ključevima. Time je Bitcoin postao dostupniji velikom broju tradicionalnih investitora, investicionih savjetnika, profesionalnih upravljača kapitalom i institucija koje zbog internih pravila, računovodstvenih procedura ili operativnih ograničenja ranije nisu bile spremne direktno posjedovati kriptovalute.
Posebno važnu ulogu u tom procesu imao je BlackRock, jedan od najvećih svjetskih upravljača imovinom, čiji je fond iShares Bitcoin Trust ETF, poznat pod berzanskom oznakom IBIT, postao jedan od najprepoznatljivijih finansijskih proizvoda povezanih sa Bitcoinom. Sam ulazak takve institucije u ovaj segment tržišta predstavljao je snažan signal da se Bitcoin više ne može posmatrati isključivo kao eksperimentalna tehnologija namijenjena maloj zajednici entuzijasta, nego kao imovina koja je postala predmet ozbiljnog interesovanja tradicionalne finansijske industrije.
Pozitivne posljedice bile su višestruke, jer su ETF-ovi povećali dostupnost Bitcoina, olakšali uključivanje u postojeće investicione portfelje, privukli medijsku pažnju i otvorili mogućnost da se kapital koji je ranije bio ograničen na tradicionalna finansijska tržišta usmjeri prema ovoj digitalnoj imovini. Istovremeno su omogućili investitorima da koriste poznate brokerske račune i regulatorno uređene tržišne mehanizme, što je za mnoge predstavljalo važan preduslov za ulaganje.
Smatram da bi bilo nepošteno zanemariti ove pozitivne efekte, jer je institucionalno prihvatanje nesumnjivo proširilo investicionu publiku Bitcoina i povećalo njegov značaj u međunarodnim finansijskim raspravama. Međutim, želim naglasiti jednu važnu razliku: veća dostupnost ne znači automatski veću decentralizaciju, baš kao što povećana tržišna kapitalizacija ne mora značiti da je pojedinačni investitor dobio veću kontrolu nad svojom imovinom.
DA LI SU VELIKI FONDOVI POTISNULI MALE INVESTITORE?
Jedno od pitanja koje me posebno interesuje jeste da li su institucionalni fondovi, svojim ogromnim finansijskim mogućnostima, postepeno promijenili strukturu Bitcoin tržišta na štetu malih investitora. Kada veliki investicioni fondovi raspolažu milijardama dolara kapitala, njihov uticaj na likvidnost, tokove kapitala i kratkoročno formiranje cijene može biti značajan, naročito u trenucima kada veliki broj institucionalnih investitora istovremeno povećava ili smanjuje izloženost istoj imovini.
U takvim okolnostima mali investitor može steći utisak da više ne učestvuje na tržištu pod istim uslovima kao velike finansijske institucije, jer profesionalni učesnici raspolažu naprednijim sistemima trgovanja, većim kapitalom, pristupom finansiranju i mogućnošću korištenja složenih strategija zaštite i arbitraže. Ipak, moram razlikovati utisak od dokaza: sama činjenica da su ETF-ovi privukli veliki institucionalni kapital ne dokazuje da je broj malih vlasnika Bitcoina opao niti da su oni sistematski istisnuti sa tržišta.
Ono što mogu opravdano zaključiti jeste da se struktura tržišne moći mijenja, jer sve veći dio investicione potražnje prolazi kroz finansijske posrednike, dok investitor koji kupuje ETF ne posjeduje neposredno privatne ključeve Bitcoina na koji se fond oslanja. Drugim riječima, institucionalizacija može povećati broj ljudi koji finansijski učestvuju u Bitcoinu, a istovremeno smanjiti udio onih koji Bitcoin zaista samostalno čuvaju i neposredno kontrolišu.
Upravo tu vidim prvi veliki paradoks: tehnologija koja je nastala sa idejom smanjivanja zavisnosti od centralizovanih posrednika postaje sve dostupnija zahvaljujući upravo tim posrednicima.
BLACKROCK IBIT — DA LI SVAKA ETF DIONICA MORA BITI POKRIVENA STVARNIM BITCOINOM?
Kada govorim o BlackRockovom fondu IBIT, smatram da je neophodno razumjeti njegovu stvarnu pravnu i finansijsku strukturu, jer se u javnosti često pojednostavljeno govori da svaki prodani ETF mora biti pokriven jednim stvarnim Bitcoinom. To nije precizno: jedna dionica IBIT-a predstavlja proporcionalno pravo na neto imovinu fonda, a ne vlasništvo nad jednim cijelim Bitcoinom, dok se broj Bitcoina koji odgovara jednoj dionici mijenja u skladu sa strukturom fonda, njegovim troškovima i brojem izdatih dionica.
IBIT je zamišljen kao fizički podržan spot Bitcoin fond, što znači da njegova osnovna imovina treba da bude stvarni Bitcoin koji se čuva kod imenovanog skrbnika, uz ograničene izuzetke i operativne novčane pozicije predviđene dokumentacijom fonda. U tom smislu izraz pokriće jedan prema jedan treba razumjeti kao zahtjev da neto imovina fonda bude odgovarajuće potkrijepljena stvarnim sredstvima, a ne kao tvrdnju da svaka dionica predstavlja jedan Bitcoin ili da fond mora držati identičan broj Bitcoina i dionica.
Ali upravo ovdje počinje pitanje koje smatram presudnim za dugoročnu sigurnost investitora: ko provjerava da Bitcoin zaista postoji, ko ima kontrolu nad privatnim ključevima, kako se evidentiraju obaveze fonda i koliko nezavisno javnost može provjeriti da su iskazana sredstva stvarno dostupna?
Ne želim optuživati BlackRock ili bilo koju drugu instituciju za manipulaciju bez dokaza, ali isto tako ne želim prihvatiti pretpostavku da veličina, ugled ili tržišni položaj neke kompanije sami po sebi predstavljaju dovoljan dokaz sigurnosti. Istorija finansijskih tržišta naučila me da upravo najveće institucije moraju biti predmet najstrože kontrole, jer eventualna greška, zloupotreba ili sistemski problem u takvoj instituciji može imati posljedice daleko izvan njenih neposrednih klijenata.
BITCOIN I ZLATO — DVIJE RAZLIČITE PRIČE O POVJERENJU
Da bih objasnio zbog čega smatram da je provjera rezervi toliko važna, želim napraviti poređenje sa zlatom, koje je hiljadama godina predstavljalo simbol trajne vrijednosti i koje i danas zauzima posebno mjesto u rezervama centralnih banaka i investicionim portfeljima. Zlato ima fizičku oskudnost, ali njegova ukupna ponuda nije matematički ograničena na unaprijed poznat konačan broj, jer se nove količine neprekidno iskopavaju, dok procjene ukupnih nadzemnih rezervi zavise od istorijskih podataka, izvještaja i metodologije mjerenja.
Posebno je zanimljiv američki Fort Knox, jedno od najpoznatijih mjesta za čuvanje državnih zlatnih rezervi, oko kojeg se decenijama pojavljuju različite tvrdnje, sumnje i teorije. Međutim, bilo bi netačno tvrditi da niko ne zna koliko se zlata tamo nalazi, jer američke institucije objavljuju službene evidencije o količinama monetarnog zlata, uključujući rezerve koje se vode u Fort Knoxu. Pravo pitanje nije postoji li službeni podatak, nego koliko su provjere nezavisne, koliko su detaljni dostupni nalazi i u kojoj mjeri javnost može neposredno potvrditi fizičko stanje tih rezervi.
Kod Bitcoina postoji fundamentalna razlika, jer je njegova ukupna emisija javno provjerljiva i ograničena pravilima protokola, pa svaki korisnik koji pokrene odgovarajući softver može samostalno provjeravati stanje mreže i njena monetarna pravila. Međutim, iz činjenice da mogu provjeriti koliko Bitcoina postoji na mreži ne proizlazi automatski da mogu znati koliko Bitcoina zaista pripada određenom fondu, da li su njegove adrese potpuno objavljene, postoje li dodatne ugovorne obaveze ili da li ista imovina služi kao osnova za druga finansijska potraživanja.
Drugim riječima, Bitcoin rješava problem provjerljivosti ukupne emisije, ali sam po sebi ne rješava sve probleme računovodstva, skrbništva i finansijskih posrednika.
Upravo zbog toga smatram da je poređenje sa zlatom korisno, jer nas podsjeća da postoji ogromna razlika između stvarne imovine i finansijskog potraživanja koje se na tu imovinu odnosi.
PAPIRNI BITCOIN — MOŽE LI SE PRODATI VIŠE POTRAŽIVANJA NEGO ŠTO POSTOJI STVARNIH BTC-a?
Ovdje dolazim do najosjetljivijeg dijela svoje analize, jer me posebno interesuje mogućnost da finansijska industrija tokom vremena razvije sve veći broj instrumenata povezanih sa Bitcoinom, uključujući ETF-ove, terminske ugovore, opcije, pozajmice, kolateralizovane proizvode i druge oblike sintetičke izloženosti. Takvi instrumenti mogu povećati likvidnost i omogućiti upravljanje rizikom, ali istovremeno mogu stvoriti složenu mrežu međusobnih potraživanja koja nije isto što i neposredno vlasništvo nad Bitcoinom.
Upravo tu nastaje pojam koji često nazivamo „papirni Bitcoin“, odnosno finansijsko potraživanje čija vrijednost zavisi od Bitcoina, ali čiji vlasnik ne mora imati pravo da neposredno preuzme odgovarajuću količinu stvarnog BTC-a. To samo po sebi nije dokaz prevare, jer mnogi finansijski derivati zakonito omogućavaju izloženost cijeni neke imovine bez njenog fizičkog posjedovanja, ali postaje ozbiljan problem ako se proizvod predstavlja kao potpuno pokriven stvarnom imovinom, a takvo pokriće u stvarnosti ne postoji.
Želim zato postaviti vrlo konkretno pitanje: šta bi se dogodilo kada bi neki finansijski posrednik prodao više potraživanja za stvarni Bitcoin nego što raspolaže Bitcoinom kojim ta potraživanja mora namiriti?
Ako bi, hipotetički, institucija izdala potraživanja koja obećavaju isporuku 10.000 BTC-a, a za te obaveze imala samo 5.000 BTC-a bez drugih dovolјnih sredstava ili zakonitog načina namirenja, nastao bi ozbiljan problem nepokrivenih obaveza. U mirnim tržišnim okolnostima takva neravnoteža možda ne bi odmah postala vidljiva, ali u trenutku masovnih zahtjeva za isporuku ili povlačenje sredstava mogla bi izazvati krizu likvidnosti, prisilnu prodaju imovine i gubitak povjerenja.
Međutim, moram naglasiti da takav hipotetički primjer ne predstavlja dokaz da BlackRockov IBIT ili drugi regulisani spot Bitcoin ETF-ovi upravo tako posluju. Njihova pravila, imovina, mehanizmi kreiranja i otkupa dionica i regulatorne obaveze bitno se razlikuju od neregulisanih kreditnih aranžmana ili sintetičkih proizvoda bez odgovarajućeg pokrića.
Prava opasnost, prema mom mišljenju, nije u samom postojanju ETF-a, nego u mogućnosti da složenost finansijskih posrednika vremenom postane toliko velika da investitori izgube jasnu sliku o tome šta zaista posjeduju, ko im šta duguje i pod kojim uslovima mogu ostvariti svoja prava.
MOŽE LI SE CIJENOM BITCOINA MANIPULISATI PREKO ETF-OVA?
Kada veliki fondovi upravljaju ogromnim količinama kapitala, njihovi tokovi kupovine i prodaje mogu imati značajan uticaj na tržište, naročito ako se istovremeno pojave veliki prilivi ili odlivi sredstava. Takav uticaj, međutim, ne predstavlja automatski manipulaciju, jer legitimna kupovina i prodaja velikih količina imovine prirodno utiču na cijenu, dok manipulacija podrazumijeva nedozvoljene radnje poput lažnog prikazivanja potražnje, obmanjujućih transakcija, prikrivanja relevantnih informacija ili zloupotrebe tržišne infrastrukture.
Ipak, smatram da je potrebno ozbiljno analizirati moguće sukobe interesa, koncentraciju skrbništva, zavisnost od malog broja ovlaštenih učesnika, pozajmljivanje i korištenje Bitcoina kao kolaterala u širem finansijskom sistemu, kao i povezanost spot tržišta sa derivatima. Posebno je važno razumjeti da velik broj otvorenih derivatnih pozicija ne znači automatski da je izdato više stvarnih Bitcoina, jer se mnogi ugovori namiruju u novcu i predstavljaju međusobno suprotstavljene finansijske obaveze.
Moj strah zato nije zasnovan na tvrdnji da su svi veliki fondovi nepošteni, nego na istorijskom iskustvu da složeni finansijski sistemi mogu stvarati rizike koje investitori ne razumiju sve dok ne nastupi ozbiljan poremećaj. Ako se Bitcoin kroz naredne decenije sve više bude uključivao u tradicionalne finansijske proizvode, biće neophodno osigurati da njegova matematička oskudnost ne postane marketinški argument iza kojeg se kriju netransparentne obaveze i nedovoljno provjerljive rezerve.
DA LI BITCOIN ETF-OVI UGROŽAVAJU OSNOVNU IDEJU BITCOINA?
Kada je Bitcoin nastao, jedna od njegovih najvažnijih inovacija bila je mogućnost da pojedinac samostalno posjeduje i prenosi digitalnu vrijednost bez obaveznog oslanjanja na centralnog finansijskog posrednika. Kupovinom spot Bitcoin ETF-a investitor dobija regulisan berzanski instrument koji prati ekonomsku izloženost Bitcoinu, ali ne dobija isto što i neposrednim posjedovanjem Bitcoina u vlastitom novčaniku.
Ovu razliku smatram izuzetno važnom, jer osoba koja neposredno posjeduje Bitcoin i kontroliše vlastite privatne ključeve ima drugačija prava, odgovornosti i rizike od osobe koja posjeduje dionice fonda. Prvi investitor mora samostalno voditi računa o sigurnosti pristupa i mogućnosti gubitka ključeva, dok drugi zavisi od pravne strukture fonda, skrbnika, brokerske infrastrukture i regulatornog okvira.
Ne smatram da jedan oblik ulaganja automatski poništava drugi, jer različiti investitori imaju različite potrebe, znanje i sposobnost upravljanja rizikom. Međutim, smatram da bi bilo opasno kada bi se javnosti stvarao utisak da je kupovina Bitcoin ETF-a potpuno isto što i neposredno posjedovanje Bitcoina, jer se time zanemaruje upravo ona razlika zbog koje je Bitcoin uopšte nastao.
Ako Bitcoin jednog dana postane važan dio globalnog monetarnog sistema, volio bih da njegova institucionalna dostupnost raste zajedno sa mogućnošću pojedinaca da ga samostalno posjeduju, umjesto da se njegova upotreba ponovo koncentriše u rukama malog broja velikih finansijskih posrednika.
VRIJEME ĆE POKAZATI DA LI SU ETF-OVI DONIJELI NAPREDAK ILI NOVU ZAVISNOST
Kada posmatram razvoj Bitcoina od 2009. do 2026. godine, ne mogu zanemariti činjenicu da su ETF-ovi značajno promijenili način na koji tradicionalni finansijski svijet pristupa ovoj imovini. Njihov doprinos povećanju dostupnosti, institucionalnom prihvatanju i javnoj prepoznatljivosti smatram važnim pozitivnim korakom, ali istovremeno vjerujem da upravo taj uspjeh stvara obavezu da se postave još stroži standardi transparentnosti, kontrole i zaštite investitora.
Ne želim da se Bitcoin pretvori u još jedan finansijski proizvod čija stvarna struktura postaje razumljiva tek nakon što se dogodi kriza, niti želim da se njegovo ime koristi za stvaranje instrumenata koji obećavaju sigurnost i pokriće bez mogućnosti nezavisne provjere. Bitcoinova najveća monetarna prednost jeste to što njegova ukupna ponuda nije stvar političke odluke ili poslovnog obećanja, nego javno provjerljivih pravila, zbog čega smatram da bi finansijski proizvodi koji se pozivaju na tu prednost morali biti podvrgnuti jednako ozbiljnoj provjeri.
Zato ne postavljam pitanje da li treba zabraniti ETF-ove ili spriječiti velike institucije da ulažu u Bitcoin, jer bi takav pristup zanemario njihove stvarne prednosti i mogućnost da doprinesu daljem usvajanju. Postavljam mnogo konkretnije pitanje: kako omogućiti institucionalno ulaganje, a istovremeno spriječiti da se kroz neprozirne finansijske konstrukcije stvori sistem u kojem investitori više ne mogu razlikovati stvarni Bitcoin od višestrukih potraživanja koja se na njega odnose?
MOJ ZAKLJUČAK — SAMO JASNA PRAVILA, NEZAVISNA KONTROLA I TRANSPARENTNE REZERVE MOGU ZAŠTITITI POVJERENJE
Na osnovu svega navedenog dolazim do zaključka da Bitcoin ETF-ovi predstavljaju istovremeno veliki napredak i ozbiljan izazov za budućnost Bitcoina, jer su omogućili njegovo masovnije uključivanje u tradicionalna finansijska tržišta, ali su otvorili i pitanja koncentracije imovine, kontrole skrbnika, provjerljivosti rezervi i mogućih sukoba interesa. Ne tvrdim da su BlackRock ili drugi veliki investicioni fondovi zloupotrijebili Bitcoin tržište, ali smatram da nijedna finansijska institucija ne bi smjela biti izuzeta od stroge i nezavisne kontrole samo zbog svoje veličine ili ugleda.
Po mom mišljenju, budući regulatorni okvir mora jasno razlikovati proizvode koji su stvarno pokriveni Bitcoinom od proizvoda koji pružaju samo sintetičku izloženost njegovoj cijeni, uz obavezno i razumljivo objavljivanje rezervi, nezavisne revizije, provjeru obaveza prema investitorima, jasna pravila skrbništva i strogu kontrolu eventualnog pozajmljivanja ili višestrukog korištenja iste imovine kao kolaterala. Takve mjere ne bi uklonile sve tržišne rizike niti potpuno onemogućile svaku prevaru, ali bi značajno smanjile prostor za zloupotrebe i omogućile investitorima da razumiju šta zaista kupuju.
Posebno smatram važnim da regulatorne institucije, revizori i sami investitori ne prihvataju samo zbirne finansijske izvještaje kao dovoljan dokaz sigurnosti, nego da se, gdje god je tehnički i pravno moguće, koriste i prednosti Bitcoinove javne mreže za provjeru stvarnih rezervi, uz odgovarajuću zaštitu privatnosti i nezavisno potvrđivanje vlasništva i obaveza.
Jer ako je Bitcoin nastao kao odgovor na probleme povjerenja u tradicionalne finansijske posrednike, onda bi bila velika istorijska ironija da njegovu budućnost ponovo prepustimo sistemu u kojem moramo slijepo vjerovati upravo tim posrednicima.
Moja poruka zato nije da su Bitcoin ETF-ovi sami po sebi opasnost, nego da njihova sve veća važnost zahtijeva sve veću odgovornost. Samo jasne regulatorne smjernice, nezavisna kontrola, provjerljive rezerve i dosljedna primjena pravila mogu značajno smanjiti mogućnost zloupotrebe Bitcoin ETF-ova i zaštititi povjerenje investitora.
I upravo zato se na kraju vraćam svojoj osnovnoj filozofiji, jer će vrijeme pokazati ne samo koliko vrijedi Bitcoin nego i koliko vrijede institucije koje danas tvrde da ga čuvaju, zastupaju i nude milionima investitora.
„Sve što čovjek stvori mora proći ispit vremena. Neke stvari nestanu, neke opstanu, a neke promijene civilizaciju.“
VRIJEME JE NAJVEĆI SUDIJA VRIJEDNOSTI. ₿
Ovaj članak predstavlja autorsko, ekonomsko razmišljanje i edukativnu analizu finansijskih rizika. Hipotetički primjeri mogućih zloupotreba nisu tvrdnje da je bilo koja imenovana institucija izvršila prevaru ili prekršila regulatorne obaveze.
Petar Miljić – Finansije za narod
👉 Znanjem protiv hajpa – uvijek sigurniji put!
🌐 Posjeti nas: https://kriptoentuzijasti.io
🐦 Prati nas na X-u: https://twitter.com/k_entuzijasti
Ako vam se sviđa ono što čitate, podijelite članak na društvenim mrežama i pomozite nam širiti finacijsku slobodu i kripto znanje. Zajedno gradimo svijet financija i kripta!
#crypto #Bitcoin #KASPA #HBAR #XRP #RENDER #NEXO #BulRan2032
https://kriptoentuzijasti.io/ko-ce-opstati-u-novom-finansijskom-sistemu