Da li Bitcoin postaje dio novog finansijskog poretka ili ga postojeći bankarski sistem postepeno pretvara u još jedan investicioni proizvod pod svojom kontrolom? Ko zaista upravlja Bitcoinom, ko kontroliše pristup tržištu, šta donose novi zakoni i porezi i hoće li običan čovjek na kraju zadržati pravo da samostalno raspolaže svojim novcem?
UVOD – BITCOIN JE STVOREN DA UKLONI POSREDNIKA, A DANAS SE POSREDNICI VRAĆAJU NA VELIKA VRATA
Kada je Satoshi Nakamoto 31. oktobra 2008. godine objavio dokument pod naslovom Bitcoin: A Peer-to-Peer Electronic Cash System, predstavio je ideju koja je dovodila u pitanje jednu od najvažnijih pretpostavki savremenog finansijskog sistema, a to je da za prenos novca između dvije osobe mora postojati institucija kojoj obje strane vjeruju. Banke, kartičarske kompanije, platni procesori i druge finansijske institucije decenijama su predstavljali nezaobilazne posrednike u prenosu elektronskog novca. Satoshi je predložio drugačiju arhitekturu u kojoj se validnost transakcija provjerava kriptografijom, javno dostupnim pravilima i distribuiranom mrežom, umjesto oslanjanjem na jednog centralnog upravljača. Bitcoin nije eliminisao potrebu za svim oblicima povjerenja, niti je automatski uklonio pravne i ekonomske rizike, ali je omogućio nešto što tradicionalni elektronski novac nije nudio u istom obliku: pojedinac može samostalno kontrolisati svoje privatne ključeve i prenositi vrijednost bez odobrenja banke.
Sedamnaest godina kasnije suočavamo se sa izuzetno zanimljivim istorijskim paradoksom. Finansijske institucije kojima je Bitcoin trebalo da ponudi alternativu danas postaju njegovi najveći institucionalni distributeri, čuvari i posrednici. Investicioni fondovi prodaju izloženost cijeni Bitcoina kroz berzanske proizvode, banke proširuju ponudu usluga vezanih za digitalnu imovinu, regulatorne institucije uspostavljaju pravila za poslovanje kripto-kompanija, a države sve ozbiljnije posmatraju Bitcoin kroz poreske, finansijske i bezbjednosne propise. Ono što je počelo kao eksperiment nezavisnog elektronskog novca danas istovremeno predstavlja decentralizovanu računarsku mrežu, globalno trgovanu imovinu i osnovu za novu industriju finansijskih proizvoda.
Upravo ovom proturječnošću bavi se tema razgovora „Wie BANKEN und WALL STREET Bitcoin zähmen wollen!“, odnosno „Kako banke i Wall Street žele ukrotiti Bitcoin“, u kojem učestvuju Roman Reher, Lars Erichsen i Richard Dittrich, poznat kao Richy, u okviru Blocktrainer Eventa 2026. Događaj je održan 19. septembra 2026. u MMC studijima u Kelnu, a video sa navedenim naslovom objavljen je 11. oktobra 2026. godine.
Važno je odmah razjasniti jednu metodološku stvar. Potvrdio sam postojanje događaja i objavljenog videa, ali nisam uspio pribaviti potpuni, pouzdan transkript razgovora. Zato ovaj članak nije doslovno prepričavanje izjava trojice učesnika. On predstavlja nezavisno istraživanje problema koje njihov razgovor otvara, uz provjeru dokumenata američke Komisije za hartije od vrijednosti (SEC), evropskih propisa i zvaničnih regulatornih tumačenja, kao i dokumentacije švajcarske FINMA-e. Time ćemo izbjeći zamku da učesnicima pripisujemo tvrdnje koje nisu provjerene, ali ćemo mnogo dublje analizirati centralno pitanje: može li tradicionalni finansijski sistem preuzeti kontrolu nad načinom na koji ljudi koriste Bitcoin, čak i ako nikada ne uspije preuzeti kontrolu nad njegovim osnovnim protokolom?
1. BITCOIN PROTOKOL I BITCOIN TRŽIŠTE NISU ISTA STVAR
Da bismo razumjeli problem, prvo moramo razdvojiti dvije stvari koje kripto-investitori vrlo često poistovjećuju. Jedno je Bitcoin kao protokol, odnosno skup javnih pravila prema kojima mreža provjerava transakcije, izdaje nove bitcoine i postiže saglasnost o istoriji transakcija. Drugo je Bitcoin kao finansijska imovina kojom se trguje na berzama, u investicionim fondovima, kroz terminske ugovore, opcije, kredite i druge finansijske instrumente. Razlika je ogromna, jer neko može steći izuzetno veliki uticaj na tržišnu cijenu Bitcoina, a da pritom nema mogućnost jednostrane promjene njegovih osnovnih pravila.
Bitcoin mreža funkcioniše zahvaljujući različitim učesnicima koji imaju različite uloge. Rudari ulažu računarsku energiju i električnu energiju u proces poznat kao dokaz rada, odnosno Proof of Work, čime učestvuju u proizvodnji novih blokova. Puni čvorovi, poznati kao full nodes, samostalno provjeravaju da li blokovi i transakcije poštuju prihvaćena pravila.
Korisnici raspolažu privatnim ključevima, a programeri predlažu unapređenja softvera koja drugi učesnici mogu prihvatiti ili odbiti. Ni rudari, ni programeri, ni najveći vlasnici bitcoina nemaju automatsko pravo da ostalim učesnicima nametnu promjenu pravila koju njihovi čvorovi ne prihvataju.
Međutim, iz ove tehničke otpornosti ne smijemo izvući pogrešan zaključak da velike finansijske institucije nemaju moć nad Bitcoinom. One mogu uticati na njegovu likvidnost, raspoloživost, način čuvanja, institucionalnu potražnju, kreditne uslove i pristup milijardama dolara investicionog kapitala. Mogu finansirati kompanije iz Bitcoin industrije, stvarati investicione proizvode, nuditi usluge čuvanja privatnih ključeva i postavljati ugovorne uslove pod kojima njihovi klijenti kupuju ili prodaju Bitcoin. Veliki vlasnici takođe mogu imati značajnu ekonomsku i komunikacionu moć u raspravama o budućnosti mreže, iako sama veličina njihovog posjeda ne daje dodatne glasove u pravilima validacije.
Drugim riječima, decentralizacija protokola ne garantuje automatski decentralizaciju tržišta. Moguće je imati mrežu koju niko pojedinačno ne može jednostavno ugasiti, a istovremeno razviti finansijski ekosistem u kojem mali broj kompanija čuva veliki dio imovine, posreduje u najvećem dijelu institucionalne trgovine i odlučuje koje usluge su dostupne njihovim klijentima.
Upravo na toj razlici počinje ozbiljna rasprava o tome šta zapravo znači „ukrotiti Bitcoin“.
2. WALL STREET NIJE MORAO UNIŠTITI BITCOIN – MOGAO GA JE PRETVORITI U FINANSIJSKI PROIZVOD
Kada su američki spot Bitcoin ETF-ovi odobreni u januaru 2024. godine, nastupila je važna promjena u načinu pristupa Bitcoinu. Investitori koji nisu željeli sami otvarati kripto-novčanike, upravljati privatnim ključevima ili trgovati na kripto-berzama dobili su mogućnost da putem tradicionalnog brokerskog računa kupe hartiju od vrijednosti povezanu s tržišnom vrijednošću Bitcoina. Za penzione račune, investicione savjetnike i brojne institucionalne investitore to je bilo značajno pojednostavljenje.
Međutim, potrebno je razumjeti šta investitor zaista dobija kada kupi udio u Bitcoin ETF-u. On ne dobija direktnu kontrolu nad određenom količinom bitcoina na blockchain mreži, nego udio u regulisanom finansijskom proizvodu čija je vrijednost povezana s bitcoinima koje fond drži. Pravni položaj investitora, prava na otkup, naknade i mogućnosti raspolaganja određeni su dokumentacijom fonda i pravilima tržišta na kojem se proizvod nalazi. Investitor stoga može ostvarivati ekonomsku korist od porasta cijene Bitcoina, ali nema iste mogućnosti kao osoba koja samostalno raspolaže privatnim ključevima.
Koliko je taj model postao značajan pokazuje zvanični finansijski izvještaj fonda iShares Bitcoin Trust ETF, poznatog po berzanskoj oznaci IBIT. Prema dokumentaciji podnesenoj SEC-u, fond je 30. juna 2026. imao 734.261 BTC, sa iskazanom tržišnom vrijednošću od približno 43,4 milijarde američkih dolara. To je približno 3,5% maksimalne Bitcoin ponude od 21 milion jedinica, u okviru samo jednog institucionalnog proizvoda.
Primjer koncentracije institucionalnog čuvanja Bitcoina
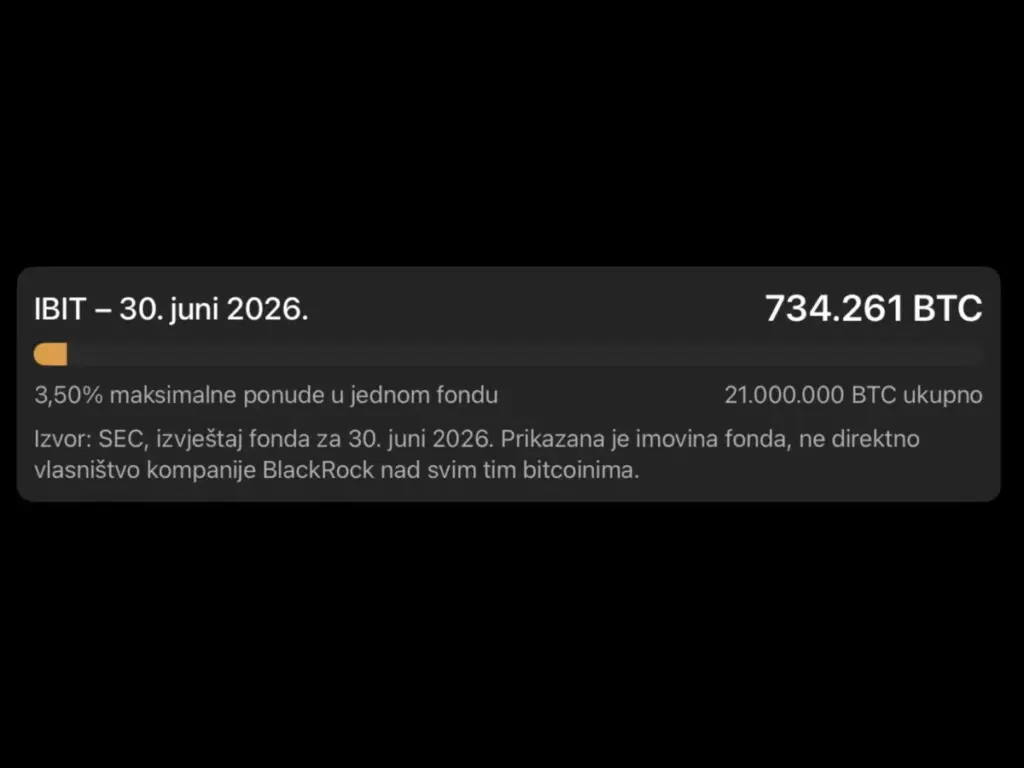
Ovdje dolazimo do suštine. Kada investitor kupi Bitcoin ETF, on ne mora znati kako funkcioniše Bitcoin mreža, šta je privatni ključ, kako se provjerava transakcija ili kako se samostalno pokreće Bitcoin čvor. Za njega je Bitcoin prvenstveno investicioni instrument čija cijena raste ili pada. Takav model značajno olakšava ulaganje, ali istovremeno povećava udaljenost između krajnjeg investitora i izvorne tehnologije.
To ne znači da je ETF sam po sebi prevara niti da institucije automatski rade protiv interesa korisnika. Regulisan fond može omogućiti transparentnije poslovanje, organizovano čuvanje imovine, pristup velikom broju investitora i lakšu integraciju u postojeće portfolije. Međutim, fond ne može zamijeniti ono što samostalno držanje Bitcoina omogućava: direktno potpisivanje vlastitih transakcija i nezavisnost od odobrenja posrednika.
U tome je ekonomska ironija institucionalnog usvajanja. Wall Street može doprinijeti rastu tržišne vrijednosti Bitcoina, a da prosječan investitor istovremeno postane sve manje zainteresovan za osobinu zbog koje je Bitcoin prvobitno nastao.
3. MOŽE LI WALL STREET KONTROLISATI CIJENU BITCOINA, A DA NE KONTROLIŠE BITCOIN?
Jedno od najvažnijih pitanja jeste koliko zapravo moći nad tržištem dobija institucija koja raspolaže velikim količinama Bitcoina ili upravlja fondovima koji posjeduju tu imovinu. Finansijska tržišta ne funkcionišu isključivo na osnovu ponude i potražnje za fizički raspoloživom imovinom, nego uključuju i čitav niz ugovora koji omogućavaju ulaganje u buduće kretanje cijena. Terminski ugovori, odnosno futures, omogućavaju kupcima i prodavcima da preuzmu ekonomsku izloženost budućoj cijeni. Opcije predstavljaju ugovorno pravo kupovine ili prodaje prema unaprijed definisanim uslovima. Takvi instrumenti mogu pomoći u zaštiti od rizika, ali mogu omogućiti i mnogo veću spekulativnu izloženost nego što bi je investitor mogao finansirati direktnom kupovinom osnovne imovine.
Kada se oko Bitcoina razvije veliko tržište finansijskih derivata, cijena više ne zavisi samo od fizičke kupovine i prodaje bitcoina na spot tržištu. Na nju utiču i očekivanja učesnika, dostupnost kredita, likvidacije pozicija s finansijskom polugom, troškovi finansiranja i arbitraža između različitih tržišta. Arbitraža predstavlja kupovinu i prodaju iste ili povezane imovine na različitim tržištima radi iskorištavanja razlika u cijeni. Zbog takvih povezanosti velike pozicije na tržištu derivata mogu uticati na spot tržište, čak i kada iza svakog ugovora ne stoji zasebna količina bitcoina koja se fizički prenosi.
U julu 2025. američki SEC odobrio je dodatnu promjenu kojom je omogućeno da ovlašteni institucionalni učesnici u određenim kripto-ETP strukturama stvaraju i otkupljuju udjele prenosom same kripto-imovine, umjesto isključivo putem gotovine. Ova promjena približila je Bitcoin berzanske proizvode standardnim modelima robnih fondova i povećala njihovu operativnu fleksibilnost. Međutim, ne treba je pogrešno tumačiti kao pravo svakog malog ETF investitora da preda svoje udjele i direktno podigne Bitcoin u privatni novčanik.
Iz ovoga proizlazi važno upozorenje. Wall Street ne mora promijeniti Bitcoin algoritam da bi značajno uticao na njegovu tržišnu dinamiku. Dovoljno je da institucionalni finansijski proizvodi postanu dominantan način na koji kapital ulazi na tržište, da velike institucije posreduju u čuvanju i trgovanju i da sve veći broj investitora posmatra Bitcoin prvenstveno kao instrument finansijskog prinosa.
Ipak, bila bi ozbiljna istraživačka greška iz svega toga zaključiti da banke mogu proizvoljno odrediti cijenu Bitcoina ili da je svaki pad tržišta rezultat koordinisane manipulacije. Veliki učesnici mogu uticati na likvidnost i kratkoročna kretanja, ali istovremeno preuzimaju tržišne rizike, suočavaju se s konkurencijom drugih učesnika i ne mogu potpuno ignorisati globalnu ponudu i potražnju. Za tvrdnju o konkretnoj manipulaciji potrebni su konkretni dokazi, a ne samo činjenica da institucionalni kapital učestvuje na tržištu.
4. NAJVEĆA BORBA NE VODI SE OKO CIJENE, NEGO OKO PRIVATNIH KLJUČEVA
U Bitcoin zajednici godinama postoji poznato načelo Not your keys, not your coins, koje se može prevesti kao „Ako privatni ključevi nisu tvoji, ni kontrola nad bitcoinima nije isključivo tvoja“. Ova rečenica ne predstavlja potpunu pravnu definiciju vlasništva, ali precizno ukazuje na tehničku razliku između samostalnog držanja Bitcoina i oslanjanja na posrednika. Privatni ključ je kriptografska tajna pomoću koje korisnik može autorizovati transakciju. Kada korisnik samostalno upravlja svojim ključevima, on ne mora tražiti od banke ili berze da potpiše njegovu transakciju. Kada se ključevi nalaze kod posrednika, mogućnost prenosa sredstava zavisi i od sistema, pravila i poslovanja tog posrednika.
Zamislimo dva čovjeka koja posjeduju ekonomsku vrijednost jednaku jednom bitcoinu. Prvi drži Bitcoin u vlastitom novčaniku, ima bezbjedno sačuvanu rezervnu kopiju pristupnih podataka i sposoban je samostalno potpisati transakciju. Drugi ima berzanski račun ili ETF udjele koji mu omogućavaju ekonomsku izloženost vrijednosti jednog bitcoina. Ako cijena poraste za 50%, oba mogu ostvariti približno sličnu ekonomsku korist, uz razlike u naknadama, poreskom tretmanu i praćenju cijene. Ali kada požele prenijeti vrijednost drugoj osobi direktno preko Bitcoin mreže, njihova situacija postaje potpuno drugačija. Prvi može samostalno sastaviti i poslati transakciju, dok drugi zavisi od prava i funkcionalnosti finansijskog proizvoda koji koristi.
Upravo zbog toga samostalno čuvanje, odnosno self-custody, predstavlja jednu od najvažnijih karakteristika Bitcoina. Ono korisniku omogućava neposrednu kontrolu nad transakcijama, ali sa sobom donosi i ozbiljnu odgovornost. Izgubljeni privatni ključevi, pogrešno poslane transakcije, kompromitovani uređaji, krađa rezervnih kopija ili nepažljivo rukovanje mogu dovesti do trajnog gubitka sredstava. Samostalno držanje zato nije univerzalno bezbjednije za svakog korisnika. Ono uklanja određene rizike posrednika, ali povećava potrebu za vlastitim tehničkim znanjem, operativnom disciplinom i dobrim planom nasljeđivanja.
Švajcarska FINMA je 12. januara 2026. objavila posebne smjernice o rizicima čuvanja kripto-imovine. Naglašena je važnost pouzdane infrastrukture, odgovarajućeg nadzora nad pružaocima usluga, pravne zaštite klijenata i jasnog razdvajanja klijentske imovine od imovine kompanije, naročito u slučaju insolventnosti ili čuvanja sredstava u inostranstvu. Taj dokument pokazuje da pitanje ko čuva kriptografsku imovinu postaje centralno i za tradicionalne finansijske regulatore.
U budućnosti se zato ne mora voditi borba samo između onih koji posjeduju Bitcoin i onih koji ga ne posjeduju. Mnogo važnija podjela mogla bi nastati između ljudi koji samostalno kontrolišu svoja sredstva i ljudi čije su pozicije evidentirane isključivo kroz institucionalne sisteme čuvanja. Obje grupe mogu imati ekonomski interes za porast cijene, ali njihove mogućnosti upotrebe Bitcoina neće biti jednake.
5. REGULACIJA – ZAŠTITA GRAĐANA ILI POSTEPENA KONTROLA PRISTUPA?
Dolazimo do dijela rasprave koji ima daleko veće posljedice od svakodnevnog posmatranja Bitcoin grafikona. Države imaju legitimne razloge da regulišu finansijske usluge, uključujući sprečavanje pranja novca, finansiranja kriminalnih aktivnosti, zaštitu potrošača i stabilnost finansijskog sistema. Problem nastaje kada se u javnoj raspravi nedovoljno razlikuju regulacija komercijalnih posrednika i neposredna mogućnost pojedinca da koristi decentralizovanu mrežu.
Evropska unija uspostavila je regulatorni okvir poznat kao MiCA, odnosno Markets in Crypto-Assets Regulation, kojim definiše uslove poslovanja određenih izdavalaca kripto-imovine i pružalaca kripto-usluga. Paralelno je Uredbom EU 2023/1113 uredila prenos informacija koje prate određene transfere sredstava i kripto-imovine. Posebnu pažnju privlače transakcije koje uključuju samostalno kontrolisane adrese, odnosno self-hosted addresses. To su adrese kojima korisnik upravlja bez čuvara privatnih ključeva poput banke ili centralizovane berze.
Prema toj uredbi, pružaoci kripto-usluga imaju određene obaveze prikupljanja i provjere informacija prilikom transfera, uključujući posebne mjere za određene transakcije koje uključuju samostalno kontrolisane adrese i iznose veće od 1.000 eura. Evropski propisi takođe predviđaju procjenu rizika i razmatranje eventualnih dodatnih mjera. Važno je naglasiti da se ovim pravilima ne uspostavlja opšta zabrana posjedovanja privatnog Bitcoin novčanika niti automatska zabrana svakog direktnog prenosa između dvije privatne osobe.
Ovdje je potrebna naročita preciznost jer se upravo oko samostalnog čuvanja kripto-imovine šire brojne netačne informacije. Evropska komisija je u tumačenju objavljenom u februaru 2026. pojasnila da poslovni model u kojem kripto-mjenjačnica korisniku prodaje kripto-imovinu, ali mu dopušta isključivo isplatu njene novčane protivvrijednosti, nije dopušten kao standardna usluga razmjene kripto-imovine pod MiCA pravilima. Drugim riječima, kod odgovarajuće usluge stvarne kupovine kripto-imovine ne može se jednostavno ukinuti mogućnost njenog transfera i cijela transakcija predstavljati kao kupovina stvarnog kripta.
To je važna razlika u odnosu na tvrdnju da Evropska unija namjerava potpuno zabraniti privatne novčanike. Postoje dokumentovani mehanizmi nadzora i identifikacije, ali postoje i pravna pravila koja priznaju prenosivost kupljene kripto-imovine.
Pitanje koje ostaje otvoreno nije samo hoće li pojedinac formalno imati pravo na privatni novčanik, nego pod kojim praktičnim uslovima će moći prenijeti sredstva između tradicionalnog finansijskog sistema i tog novčanika. Ukoliko postupci identifikacije, troškovi, pravna neizvjesnost ili poslovne politike banaka postanu previše restriktivni, moguće je da neko pravo formalno postoji, ali da njegovo korištenje postane znatno komplikovanije. To je rizik koji zaslužuje javnu raspravu, a ne dokaz da je unaprijed donesena odluka o zabrani Bitcoina.
6. POREZI – MOŽE LI DRŽAVA OGRANIČITI BITCOIN BEZ ZABRANE?
Poreska politika predstavlja jedan od najuticajnijih instrumenata kojima države oblikuju ekonomsko ponašanje građana. Nije potrebno zabraniti određenu imovinu da bi se promijenio način na koji je građani koriste. Dovoljno je promijeniti njene poreske prednosti, povećati administrativne obaveze, zahtijevati detaljnu evidenciju ili učiniti određene oblike trgovanja skupljim u poređenju s drugima.
Njemačka je naročito zanimljiv primjer jer poreski tretman privatnog držanja kripto-imovine dugo predstavlja važnu temu njemačke Bitcoin zajednice. Prema zvaničnim smjernicama njemačkog Saveznog ministarstva finansija od 6. marta 2025, dobici od prodaje kripto-imovine iz privatne imovine u pravilu potpadaju pod režim privatnih prodajnih transakcija ako između sticanja i prodaje nije prošlo više od godinu dana. Kod uobičajene privatne imovine prodaja nakon isteka tog roka u pravilu ne podliježe tom obliku oporezivanja, dok za profesionalnu djelatnost i specifične transakcije mogu važiti drugačija pravila.
Zbog toga svaka najava promjene njemačkog poreskog tretmana izaziva raspravu među dugoročnim investitorima. Neki predložene promjene posmatraju kao uklanjanje privilegovanog tretmana jedne vrste imovine u odnosu na druge. Drugi upozoravaju da bi nepovoljniji režim mogao kažnjavati dugoročno držanje, umanjiti podsticaj za samostalno investiranje i otežati korištenje Bitcoina kao sredstva očuvanja vrijednosti.
Međutim, ni ovdje ne smijemo izjednačavati političku najavu, javni prijedlog, nacrt zakona i važeći propis. Rasprave tokom 2026. o promjenama njemačkog oporezivanja ne znače same po sebi da je postojeći jednogodišnji režim već ukinut. Za konkretne transakcije uvijek se mora provjeriti propis koji je zaista stupio na snagu, status poreskog rezidenta, vrsta imovine i okolnosti njenog sticanja ili otuđenja.
Najvažnija pouka ipak ostaje šira od njemačkog poreskog sistema. Bitcoin može biti globalna decentralizovana mreža, ali njegovi korisnici ostaju stanovnici država u kojima postoje zakoni, porezi i finansijske obaveze. Tehnologija može smanjiti potrebu za posrednikom prilikom prenosa sredstava, ali ne ukida automatski pravnu odgovornost osobe koja tom imovinom raspolaže.
7. BANKARSKA PRAVILA OTKRIVAJU JOŠ JEDNU PROTURJEČNOST
Posebnu pažnju zaslužuje odnos međunarodnih bankarskih standarda prema Bitcoinu. Bazelski komitet za bankarski nadzor uspostavlja standarde kojima se uređuje koliko kapitala banke moraju držati u odnosu na rizike svojih aktivnosti. U pravilima za kripto-imovinu određene visokorizične izloženosti, uključujući nepokrivenu Bitcoin izloženost koja spada u grupu 2b, podliježu ponderu rizika od 1.250%. To ne znači da svaka banka mora položiti 1.250 dolara kapitala za svakih 100 dolara Bitcoina, nego da se vrijednost izloženosti prilikom obračuna rizikom ponderisane aktive množi tim ponderom, što proizvodi veoma zahtjevan kapitalni tretman.
Zašto je to važno? Zato što međunarodni bankarski sistem istovremeno pokazuje interesovanje za Bitcoin i održava izuzetno konzervativan pristup određenim direktnim izloženostima toj imovini. Takva pravila mogu ograničavati spremnost banaka da drže velike količine Bitcoina na vlastitom bilansu, dok im drugi poslovni modeli, poput čuvanja imovine za klijente, brokerskih usluga ili distribucije investicionih proizvoda, mogu omogućiti učestvovanje u tržištu uz drugačije regulatorne zahtjeve.
Ova razlika ne dokazuje tajni plan za kontrolu Bitcoina, ali otkriva ekonomsku činjenicu koju investitori često zanemaruju: finansijskim institucijama nije neophodno da direktno posjeduju veliki dio određene imovine da bi razvile profitabilan posao oko nje. Banke mogu naplaćivati naknade za trgovanje, čuvanje, upravljanje, kreditiranje ili savjetovanje. Sam Bitcoin može ostati decentralizovan, dok usluge koje ga okružuju postaju sve više institucionalizovane.
8. TRI MOGUĆA SCENARIJA ZA BUDUĆNOST BITCOINA
U narednim godinama razvoj Bitcoina mogao bi se odvijati kroz više istovremenih procesa. Umjesto jedne prognoze koja obećava sigurnu budućnost, korisnije je razmotriti tri različita scenarija i njihove posljedice za finansijsku slobodu.
Scenario A – Dominacija institucionalnog Bitcoina
Bitcoin postaje prvenstveno sredstvo ulaganja, očuvanja vrijednosti i institucionalnog finansijskog pozicioniranja. Većina novih investitora pristupa mu kroz ETF-ove, banke i regulisane platforme, dok manji dio korisnika samostalno upravlja privatnim ključevima. Bitcoin mreža nastavlja funkcionisati, ali se njegova svakodnevna upotreba sve više odvija kroz posrednike.
Scenario B – Razvoj nezavisne Bitcoin ekonomije
Samostalno čuvanje sredstava, direktna plaćanja, Lightning mreža i otvoreni softver postaju dostupniji prosječnim korisnicima. Institucije ostaju prisutne, ali ljudi zadržavaju praktičnu mogućnost da Bitcoin koriste bez njihovog posredovanja. Uspjeh ovog scenarija zavisi od tehnološke jednostavnosti, troškova transakcija, bezbjednosti, pravnog okvira i stvarne spremnosti ljudi da koriste Bitcoin kao novac.
Scenario C – Hibridni finansijski sistem
Institucionalni i decentralizovani oblici Bitcoina razvijaju se paralelno. Veliki investitori koriste regulisane proizvode, preduzeća koriste profesionalne pružaoce usluga, dok pojedinci koji to žele mogu samostalno čuvati i prenositi sredstva. Ključni izazov postaje očuvanje stvarnog izbora između institucionalnog komfora i individualne kontrole.
Ovi scenariji nisu međusobno potpuno isključivi. Na različitim tržištima mogu se istovremeno razvijati različiti modeli. Od budućih cijena važnije je utvrditi koji će pravni, tehnički i ekonomski uslovi korisnicima ostavljati otvorenu mogućnost samostalnog raspolaganja sredstvima.
9. ŠTA GRAĐANI I INVESTITORI MORAJU RAZUMJETI?
Bitcoin investitor koji prati samo grafikone može propustiti mnogo važnije promjene u strukturi tržišta. Cijena od 100.000, 200.000 ili 500.000 dolara sama po sebi ne govori da li je Bitcoin postao slobodniji, decentralizovaniji ili korisniji kao nezavisni finansijski sistem. Visoka cijena može postojati zajedno s velikom koncentracijom imovine kod institucionalnih čuvara, dok niža cijena ne mora značiti da su tehnološka svojstva mreže oslabljena. Finansijska vrijednost, regulatorni položaj i decentralizacija predstavljaju različite dimenzije koje treba zasebno analizirati.
Zato je korisno razumjeti razliku između stvarnog Bitcoina i finansijskog potraživanja vezanog za njega, naučiti kako funkcionišu privatni ključevi, razumjeti rizike samostalnog čuvanja, provjeravati pravni status pružalaca usluga i pratiti pravila koja utiču na mogućnost povlačenja sredstava s berzi. Jednako je važno razlikovati legitimno sprečavanje finansijskog kriminala od mjera koje bi mogle nepotrebno ograničiti privatnost ili zakonito korištenje vlastite imovine.
Nema ništa pogrešno u tome da jedan investitor izabere ETF zbog jednostavnosti, drugi bankarsku uslugu zbog profesionalnog čuvanja, a treći samostalni novčanik zbog nezavisne kontrole. Međutim, oni moraju znati da nisu kupili potpuno istu vrstu prava i odgovornosti, iako su sve njihove pozicije ekonomski povezane s Bitcoinom.
ZAKLJUČAK – DA LI BANKE ZAISTA MOGU UKROTITI BITCOIN?
Nakon analize dostupnih dokumenata dolazimo do zaključka koji je ozbiljniji i složeniji od jednostavne tvrdnje da Wall Street planira uništiti Bitcoin. Velike finansijske institucije imaju jasne poslovne interese u njegovoj institucionalizaciji. Nude investicione proizvode, čuvanje imovine i različite vrste finansijskih usluga, dok regulatori pokušavaju uspostaviti pravila za tržište koje je izraslo izvan tradicionalnog bankarskog sistema. Istovremeno, decentralizovana tehnička struktura Bitcoina ograničava mogućnost da bilo koja od tih institucija jednostrano mijenja njegova osnovna pravila.
Zbog toga se najvažniji oblik mogućeg „ukroćivanja“ ne mora dogoditi kroz napad na blockchain, nego kroz postepenu promjenu načina korištenja Bitcoina. Ako buduće generacije investitora budu poznavale Bitcoin isključivo kao oznaku na brokerskom računu, ako većina njihove imovine bude trajno vezana za centralizovane čuvare i ako direktna plaćanja postanu marginalna aktivnost, Bitcoin bi mogao ostvariti ogroman uspjeh kao investiciona imovina, a istovremeno samo djelimično ostvariti izvornu viziju nezavisnog elektronskog novca.
Ipak, potrebno je odbaciti i suprotnu krajnost. Nije svaki bankar neprijatelj Bitcoina, nije svaki propis pokušaj njegove zabrane, niti je svaki ETF mehanizam kontrole. Regulisani proizvodi mogu olakšati pristup tržištu, a odgovarajući propisi mogu zaštititi korisnike od nesolventnih i nepoštenih posrednika. Prava opasnost ne proizlazi iz samog postojanja institucija, nego iz moguće situacije u kojoj one postanu jedini praktično dostupan način pristupa sistemu koji je prvobitno osmišljen da omogućava poslovanje i bez njih.
Ako građanin može birati između bankarskog proizvoda i samostalnog čuvanja Bitcoina, ako može zakonito prenositi vlastita sredstva i ako mreža ostaje otvorena za nezavisnu provjeru i upotrebu, Bitcoin zadržava jednu od svojih najvažnijih prednosti. Ako te mogućnosti postepeno nestanu u praksi, tada će se rasprava o finansijskoj slobodi voditi mnogo dalje od pitanja koliko vrijedi jedan BTC.
Zato pravo pitanje za 2026. i godine koje dolaze nije samo koliko će Wall Street podići ili spustiti cijenu Bitcoina, nego koliko će ljudi razumjeti razliku između posjedovanja finansijskog proizvoda i stvarne kontrole nad digitalnim novcem.
Satoshi nije morao eliminisati banke da bi Bitcoin imao smisla. Dovoljno je bilo stvoriti mogućnost da ih čovjek, kada za to ima razlog i znanje, ne mora koristiti.
A upravo tu mogućnost vrijedi sačuvati.
IZVORI I REFERENCE
Tema: KAKO BANKE I WALL STREET POKUŠAVAJU UKROTITI BITCOIN?
1. BLOCKTRAINER – EVENT 2026
Izvor: Blocktrainer, Njemačka
Zvanična stranica događaja Blocktrainer Event 2026, na kojem su Roman Reher, Lars Erichsen i Richard Dittrich (Richy) razgovarali o budućnosti Bitcoina, institucionalnom uticaju, regulaciji i finansijskoj slobodi.
https://www.blocktrainer.de/blocktrainer-event-2026
2. BLOCKTRAINER – BITCOIN KAO NOVAC ILI SREDSTVO OČUVANJA VRIJEDNOSTI
Izvor: Blocktrainer
Analiza različitih uloga Bitcoina kao sredstva plaćanja, dugoročnog čuvanja vrijednosti i finansijske imovine. Važna za razumijevanje razlike između izvorne vizije Bitcoina i njegovog institucionalnog usvajanja.
3. SATOSHI NAKAMOTO – ORIGINALNI BITCOIN WHITEPAPER (2008)
Izvor: Bitcoin.org
Originalni dokument „Bitcoin: A Peer-to-Peer Electronic Cash System“, objavljen 31. oktobra 2008. godine. Temeljni istorijski izvor za razumijevanje Bitcoina kao elektronskog novčanog sistema bez obaveznog centralnog finansijskog posrednika.
https://bitcoin.org/bitcoin.pdf
4. SEC – ISHARES BITCOIN TRUST ETF (BLACKROCK), JUNI 2026.
Izvor: U.S. Securities and Exchange Commission (SEC)
Zvanični finansijski izvještaj fonda iShares Bitcoin Trust ETF (IBIT). Dokument sadrži podatke o imovini fonda, količini bitcoina, tržišnoj vrijednosti i finansijskoj strukturi institucionalnog Bitcoin investicionog proizvoda.
https://www.sec.gov/Archives/edgar/data/1980994/000143774926026004/bit20260630c_10q.htm
5. SEC – ODOBRENJE IN-KIND TRANSAKCIJA ZA KRIPTO-ETP PROIZVODE (2025)
Izvor: U.S. Securities and Exchange Commission (SEC)
Zvanično regulatorno saopštenje o omogućavanju stvaranja i otkupa udjela određenih kripto-ETP proizvoda prenosom same kripto-imovine, umjesto isključivo novcem. Važno za razumijevanje institucionalne infrastrukture trgovanja Bitcoinom.
6. EVROPSKA UNIJA – MiCA REGULATIVA
Izvor: EUR-Lex, službeni pravni portal Evropske unije
Uredba EU 2023/1114 o tržištima kripto-imovine. Definiše regulatorni okvir za određene izdavaoce kripto-imovine i pružaoce kripto-usluga, uključujući autorizaciju, nadzor i zaštitu korisnika.
https://eur-lex.europa.eu/eli/reg/2023/1114/oj
7. EVROPSKA UNIJA – REGULACIJA TRANSFERA KRIPTO-IMOVINE
Izvor: EUR-Lex
Uredba EU 2023/1113 uređuje informacije koje prate određene transfere novca i kripto-imovine. Posebno je važna za razumijevanje obaveza kripto-platformi, identifikacije korisnika i tretmana transakcija povezanih sa samostalno kontrolisanim novčanicima.
https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023R1113
8. ESMA – PRAVA KORISNIKA PRI PRENOSU KRIPTO-IMOVINE
Izvor: European Securities and Markets Authority (ESMA)
Zvanična regulatorna pitanja i odgovori koja pomažu u tumačenju evropskog MiCA okvira, uključujući prava korisnika i obaveze pružalaca usluga u vezi s prenosom kupljene kripto-imovine.
https://www.esma.europa.eu/publications-data/questions-answers/2550
9. FINMA – RIZICI ČUVANJA KRIPTO-IMOVINE, JANUAR 2026.
Izvor: Swiss Financial Market Supervisory Authority (FINMA), Švajcarska
Zvanične smjernice švajcarskog regulatora o čuvanju kripto-imovine, zaštiti klijentskih sredstava, rizicima posrednika i pravnim pitanjima koja nastaju kada finansijske institucije čuvaju digitalnu imovinu za klijente.
https://www.finma.ch/en/news/2026/01/20260112-mm-am-01-26
10. BIS – BAZELSKI STANDARDI ZA BANKARSKU IZLOŽENOST KRIPTO-IMOVINI
Izvor: Bank for International Settlements (BIS), Bazelski komitet za bankarski nadzor
Međunarodni regulatorni standardi za obračun kapitalnih zahtjeva banaka koje imaju izloženost kripto-imovini. Posebno važni za razumijevanje strogog kapitalnog tretmana određenih direktnih izloženosti Bitcoinu i razlikovanja bankarskog vlasništva od usluga čuvanja imovine.
11. NJEMAČKO MINISTARSTVO FINANSIJA – OPOREZIVANJE KRIPTO-IMOVINE
Izvor: Bundesministerium der Finanzen (BMF), Njemačka
Zvanična poreska dokumentacija i smjernice relevantne za privatno držanje, prodaju i oporezivanje kripto-imovine u Njemačkoj. Važna za razumijevanje jednogodišnjeg roka kod određenih privatnih prodajnih transakcija, kao i razlike između privatnog i poslovnog raspolaganja kripto-imovinom.
https://amtliche-handbuecher.bundesfinanzministerium.de/esth/2025/B-Anhaenge/Anhang-04/anhang-4.html
12. BITCOIN CORE – OTVORENI IZVORNI KOD BITCOINA
Izvor: Bitcoin Core, GitHub
Javno dostupan izvorni kod najpoznatije implementacije Bitcoin protokola. Omogućava nezavisnu provjeru softvera, pravila validacije, razvoja mreže i promjena koje predlažu programeri.
https://github.com/bitcoin/bitcoin
13. BITCOIN DEVELOPER DOCUMENTATION – TEHNIČKA DOKUMENTACIJA
Izvor: Bitcoin.org
Tehnička dokumentacija koja objašnjava Bitcoin transakcije, blokove, privatne ključeve, potvrđivanje transakcija i način funkcionisanja mreže. Korisna za razumijevanje razlike između samostalnog čuvanja Bitcoina i korištenja usluga institucionalnih posrednika.
NAPOMENA O IZVORIMA
Istraživačko-edukativni članak zasniva se na javno dostupnoj dokumentaciji i analizi regulatornih, tehnoloških i ekonomskih procesa koji utiču na Bitcoin. Razgovor učesnika Blocktrainer Eventa 2026. poslužio je kao tematska polazna osnova.
Prilikom tumačenja propisa potrebno je razlikovati zvanično usvojena pravila, regulatorna objašnjenja, političke prijedloge i analitičke zaključke. Navedena dokumentacija omogućava čitaocima da samostalno provjere činjenice i formiraju vlastito mišljenje.
NE VJERUJ. PROVJERI. RAZUMIJ. TEK ONDA ODLUČI.
Petar Miljić – Finansije za narod
👉 Znanjem protiv hajpa – uvijek sigurniji put!
🌐 Posjeti nas: https://kriptoentuzijasti.io
🐦 Prati nas na X-u: https://twitter.com/k_entuzijasti
Ako vam se sviđa ono što čitate, podijelite članak na društvenim mrežama i pomozite nam širiti finacijsku slobodu i kripto znanje. Zajedno gradimo svijet financija i kripta!
#crypto #Bitcoin #KASPA #HBAR #XRP #RENDER #NEXO #BulRan2032
https://kriptoentuzijasti.io/ko-ce-opstati-u-novom-finansijskom-sistemu