Kripto likvidacije obično zamišljamo vrlo individualno. Netko je otvorio preveliku leverage poziciju, cijena je otišla protiv njega i burza ju je automatski zatvorila prije nego što gubitak postane veći od njegova kolaterala. To je normalan dio tržišta derivata. Problem počinje kada se isti proces više ne događa jednom traderu, nego tisućama njih gotovo istodobno. Tada likvidacija prestaje biti posljedica pada cijene i može postati jedan od razloga zbog kojih cijena pada još brže.
Upravo je to razlog zašto mi ekstremni dani na kripto tržištu uvijek govore puno više o burzi od mirnih razdoblja.
Dok cijene rastu i likvidnosti ima dovoljno, gotovo svaki sustav izgleda stabilno. Order bookovi su puni, market makeri rade svoj posao, korisnici bez problema otvaraju i zatvaraju pozicije, a kolateral vrijedi približno onoliko koliko svi očekuju.
Tek kada tržište u nekoliko minuta izgubi desetke milijardi dolara vrijednosti, počinjemo vidjeti kako su svi ti dijelovi zapravo povezani.
Kripto likvidacije počinju puno prije nego što vidiš crvenu poruku na ekranu
Zamisli da imaš 10.000 dolara i s njima otvoriš poziciju vrijednu 50.000 dolara.
Kontroliraš pet puta više kapitala nego što stvarno imaš.
Dok se tržište kreće u tvom smjeru, leverage djeluje odlično jer svaki postotak rasta ima puno veći učinak na tvoj kapital. Ali ista matematika radi i u suprotnom smjeru.
Burza ti neće dopustiti da gubitak raste beskonačno.
Ima razinu na kojoj zaključuje da je tvoj kolateral postao premalen u odnosu na veličinu pozicije. Tada sustav automatski zatvara poziciju.
Ako si long, burza mora prodati.
Ako istu stvar u istom trenutku radi nekoliko tisuća računa, na tržište dolazi nova količina prodajnih naloga upravo kada su kupci već nestali.
To je trenutak u kojem pad cijene počinje hraniti sam sebe.
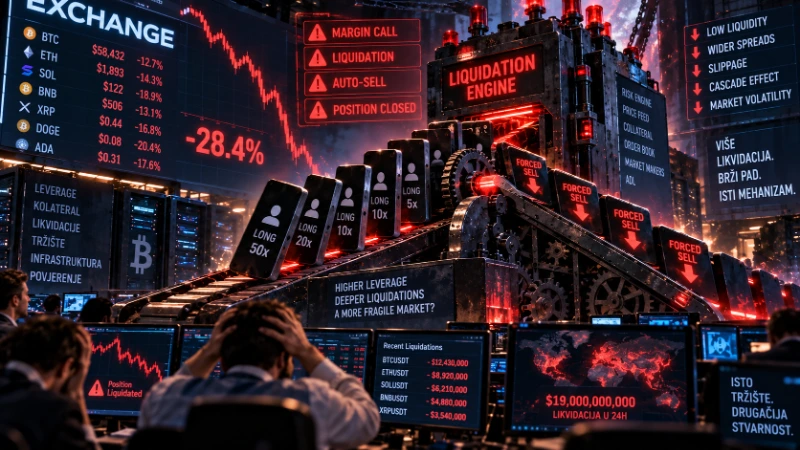
Cijena pada, zbog pada se aktiviraju likvidacije, likvidacije stvaraju dodatnu prodaju, ta prodaja ponovno ruši cijenu i aktivira novu skupinu pozicija.
To je liquidation cascade.
Na grafikonu izgleda kao vertikalna crvena svijeća.
Iza nje je zapravo cijeli stroj.
Leverage nije problem dok svi ne pokušaju kroz ista vrata
Leverage sam po sebi nije nekakav kvar tržišta. Futuresi i margin trgovanje postoje desetljećima i u tradicionalnim financijama.
Problem je koncentracija.
Ako je velik dio tržišta uvjeren da cijena ide prema gore i svi otvore slične long pozicije, likvidacijske razine počinju se gomilati u određenim zonama.
U normalnom padu dio pozicija se zatvori, tržište apsorbira prodaju i stvar nastavi dalje.
Kod ekstremnog događaja brzina postaje važnija od svega.
Kada cijena preskoči nekoliko razina gotovo bez trgovanja između njih, trader možda ni ne dobije priliku reagirati. Automatizirani sustav preuzima kontrolu.
U listopadu 2025. kripto tržište doživjelo je upravo takav stres-test. ESMA u izvještaju iz ožujka 2026. navodi da je tijekom događaja 10. listopada došlo do oko 19 milijardi dolara automatiziranih likvidacija derivatnih pozicija, što je prema tadašnjim tržišnim procjenama bio najveći liquidation dan u povijesti kripta. Bitcoin i Ether u nekoliko su sati snažno pali, dok su pojedini altcoini zabilježili još puno ekstremnije intraday pomake.
To nije bio samo problem ljudi koji su koristili previsok leverage.
Događaj je pokazao što se događa kada leverage, slaba likvidnost i način vrednovanja kolaterala počnu djelovati jedan na drugoga.
Kolateral može izgledati stabilno sve dok ti najviše ne treba
Kod leverage trgovanja nije dovoljno gledati samo što trguješ.
Važno je i čime jamčiš poziciju.
Ako kao kolateral koristiš stablecoin, wrapped token ili neki drugi asset, burza mu mora dodijeliti vrijednost. Na temelju te vrijednosti izračunava koliko je tvoja pozicija sigurna i koliko još prostora ima prije likvidacije.
Tu nastaje vrlo zanimljiv problem.
Što ako taj kolateral na jednoj burzi nakratko izgubi cijenu, iako njegova šira tržišna vrijednost nije pala ni približno toliko?
ESMA je upravo to istaknula kod listopadskog događaja. Binanceov Unified Account sustav dio kolaterala vrednovao je prema internim tržišnim cijenama. Tijekom ekstremne volatilnosti USDe je na Binanceu nakratko pao prema 0,65 dolara, dok su BNSOL i WBETH također lokalno izgubili vezu s referentnom vrijednošću. Time je korisnicima na papiru naglo pala vrijednost kolaterala, što je aktiviralo dodatne prisilne likvidacije.
Tu stvari postaju neugodne.
Korisnik možda nije imao lošu osnovnu poziciju.
Možda kolateral izvan te konkretne burze nije vrijedio ni približno toliko malo.
Ali liquidation engine ne razmišlja na taj način.
On radi s cijenom koju mu sustav daje.
Burza ne mora biti hakirana da bi sustav napravio problem
Kada ljudi čuju da je na burzi nešto pošlo po zlu, prva pomisao često je hack, manipulacija ili insolventnost.
Međutim, puno zanimljiviji problemi nastaju kada svaki pojedini dio sustava radi ono za što je programiran, a kombinacija tih radnji proizvede rezultat koji nitko nije želio.
Price feed kaže da je kolateral pao.
Risk engine izračuna da račun više nema dovoljno pokrića.
Liquidation engine zatvara poziciju.
Prodaja dodatno spušta cijenu.
Market maker zbog povećanog rizika smanjuje količinu naloga koje želi držati u order booku.
Likvidnost postaje još plića pa sljedeći market nalog napravi još veći pomak.
Svaki korak zasebno ima logiku.
Kada se slože zajedno, dobiješ spiralu.
Zato mi se izraz "burza likvidira samu sebe" čini korisnim kao metafora, iako tehnički burza ne likvidira vlastitu imovinu. Sustav koji je napravljen kako bi kontrolirao rizik u ekstremnom trenutku može početi povećavati tržišni pritisak koji taj isti rizik stvara.
Market makeri ne stoje tamo da bi spašavali tržište
U normalnim uvjetima order book izgleda duboko jer postoji puno kupovnih i prodajnih naloga oko trenutne cijene.
Velik dio te likvidnosti osiguravaju profesionalni market makeri.
Ali market maker nije humanitarna organizacija.
Ako volatilnost eksplodira i rizik postane prevelik, on može povući dio svojih naloga, proširiti spread ili smanjiti količinu kapitala koju je spreman izložiti.
Upravo kada bi tržištu najviše trebala duboka likvidnost, ona se može početi povlačiti.
ESMA je u analizi listopadskog pada navela da su market makeri bili snažno pogođeni, što je dodatno smanjilo likvidnost i povećalo volatilnost. Regulator je događaj opisao kao primjer strukturnih slabosti kripto tržišta u kojima se kombiniraju ekstremna volatilnost, tanka likvidnost, visok leverage, operativne slabosti burzi i problematični mehanizmi formiranja cijena.
To je važna lekcija.
Likvidnost koju vidiš u mirnom tržištu nije zajamčena likvidnost kada nastane panika.
Mark price postoji upravo zato da jedna svijeća ne uništi cijelo tržište
Veće futures burze zato uglavnom ne koriste samo zadnju cijenu trgovanja kako bi odlučile treba li nekoga likvidirati.
Koriste mark price.
Ideja je dobra: ako netko na jednoj burzi napravi ekstreman market sell i cijena na nekoliko sekundi padne puno ispod ostatka tržišta, ne želiš da jedan lokalni spike odmah likvidira tisuće normalnih pozicija.
Mark price zato pokušava koristiti stabilniju referentnu vrijednost izvedenu iz više podataka.
Ali i tu vrijedi isto pravilo.
Sustav je dobar koliko i podaci koje koristi.
Ako je model previše oslonjen na tržište koje se u tom trenutku raspada ili ako kolateral ima specifičan način vrednovanja, problem se može prenijeti dalje.
Nakon incidenta s USDe, BNSOL i WBETH, Binance je objavio da će pogođenim Futures, Margin i Loan korisnicima nadoknaditi razliku povezanu s depegom te najavio promjene u risk-control sustavu. Među promjenama su bili uključivanje redemption cijena u određene indekse, minimalni prag za USDe indeks i češće provjere parametara rizika.
To je zapravo priznanje vrlo praktične činjenice: način na koji burza mjeri cijenu može postati jednako važan kao sama cijena.
Tehnički problem tijekom panike vrijedi puno više nego tehnički problem u utorak popodne
Postoji još jedan sloj koji se često zanemari.
Kapacitet sustava.
Ako aplikacija kasni dvije sekunde dok tržište miruje, korisnik će se možda samo iznervirati. Ako kasni dvije minute dok Bitcoin pada deset posto i imaš leverage poziciju, ista tehnička poteškoća može odlučiti hoćeš li uspjeti zatvoriti poziciju prije likvidacije.
ESMA je zabilježila izvještaje o usporavanjima i poteškoćama na velikim burzama tijekom listopadskog događaja, pri čemu dio korisnika nije mogao pravodobno zatvoriti ili hedgeati svoje pozicije. Regulator nije zaključio da je riječ o namjernoj manipulaciji, ali je događaj iskoristio kao primjer operativnih slabosti koje tijekom velikog tržišnog stresa mogu povećati posljedice.
Zato ne gledam kvalitetu burze samo kroz to koliko je brzo izvršila moj obični swap.
Pravi test je što radi kada svi istodobno pokušavaju izaći.
Auto-deleveraging pokazuje što se događa kada gubici postanu preveliki
Kod ekstremnih futures događaja postoji još jedan mehanizam koji retail često otkrije tek kada ga osobno pogodi.
Auto-deleveraging, odnosno ADL.
Ako liquidation engine zatvori gubitničku poziciju, cilj je da sustav cijelu stvar riješi bez stvaranja minusa koji nema tko pokriti.
Ali što ako se tržište kreće toliko brzo da likvidirana pozicija ne može biti zatvorena po dovoljnoj cijeni?
Burze koriste različite zaštitne mehanizme, među kojima mogu biti osiguravateljski fondovi i ADL.
Kod ADL-a se u krajnjem slučaju može automatski smanjiti pozicija profitabilnog tradera na suprotnoj strani.
To na prvu djeluje potpuno nelogično.
Trader je bio u pravu, zaradio je i onda mu burza prisilno zatvori dio pozicije.
Ali razlog postoji: derivatno tržište je zatvoren sustav u kojem nečiji dobitak mora imati drugu stranu. Ako druga strana više nema dovoljno sredstava i tržište ne može uredno izvršiti likvidaciju, sustav mora pronaći način da ponovno uravnoteži knjigu.
To je još jedan podsjetnik da futures pozicija nije samo oklada na smjer cijene.
Ona ovisi i o infrastrukturi na kojoj se ta oklada nalazi.
Najveći problem nije pad cijene nego brzina kojom nestanu kupci
Nakon velikog crasha ljudi obično pitaju tko je prodao.
Meni je jednako zanimljivo pitanje tko nije kupovao.
Velik pad nije moguć samo zato što postoji puno prodavatelja. Potrebno je da kupovna strana ne uspije apsorbirati njihovu ponudu.
Kada market makeri povuku likvidnost, leverage traderi postaju prisilni prodavatelji, a obični kupci čekaju niže cijene, tržište nakratko može ostati gotovo bez amortizera.
Tada se cijena ne pomiče uredno s 100 na 99 pa na 98.
Može preskočiti cijele zone jer jednostavno nema dovoljno naloga između.
Upravo zato ekstremni wick ne mora nužno predstavljati neku novu fundamentalnu procjenu vrijednosti tokena.
Ponekad predstavlja cijenu po kojoj je u tih nekoliko sekundi postojao jedini preostali kupac.
To je ogromna razlika.
Kada tržište poludi, otkrije se koliko je sustav zapravo robustan
Najvažnija stvar koju sam izvukao iz ovakvih događaja nije da treba izbjegavati svaku centraliziranu burzu niti da su derivati sami po sebi loši.
Poanta je razumjeti koliko slojeva postoji između naše pozicije i stvarnog tržišta.
Imamo leverage, vrstu kolaterala, index price, mark price, liquidation engine, order book, market makere, osiguravateljski fond i u ekstremnim slučajevima ADL. Dok je tržište mirno, gotovo ništa od toga ne primjećujemo.
A onda dođe jedan dan u kojem cijeli sustav mora obraditi ono za što je dizajniran.
Tada se pokaže je li kolateral vrednovan dobro, jesu li referentne cijene dovoljno robusne, ima li burza dovoljno duboku likvidnost i može li infrastruktura podnijeti milijune korisnika koji u isto vrijeme pokušavaju reagirati.
Kripto likvidacije zato nisu samo priča o traderima koji su pretjerali s leverageom.
Kada dosegnu dovoljno veliku skalu, postaju test čitave tržišne infrastrukture.
I upravo tada shvatimo nešto što je tijekom bull marketa vrlo lako zaboraviti: burza nije samo ekran na kojem kupujemo i prodajemo.
Ona je veliki automatizirani stroj za upravljanje rizikom.
A kada se tržište pomakne dovoljno brzo, ponekad upravo mehanizmi napravljeni da taj stroj zaštite mogu postati dio sile koja cijelo tržište gura još dublje.
– Mario Jaklenec | KriptoEntuzijasti –
Kripto nije igra sreće, nego disciplina i razumijevanje onoga u što ulažeš.
Znanje, rizik, analiza i dugoročno razmišljanje – to je put kojim hodamo.
Edukacija bez hypea. Zajednica bez slijepog praćenja. Cilj bez iluzija.
Hvala svima što čitate naše članke na kriptoentuzijasti.io!
🌐 Posjeti nas: https://kriptoentuzijasti.io
💬 Pridruži se zajednici: https://discord.gg/kriptoentuzijasti
🐦 Prati nas na X-u: https://twitter.com/k_entuzijasti
🧠💡 Analiziraj prije nego vjeruješ – misli samostalno, jer će inače tržište misliti umjesto tebe.
U svijetu kriptovaluta gdje je buka veća od znanja, edukacija je tvoj najvažniji alat.
Ne gradi mišljenje o tržištu na temelju memova, FOMO objava i lažnih obećanja o "pasivnoj zaradi" – nego na znanju, iskustvu i razumijevanju kako stvari zaista funkcioniraju.
Ako vam se sviđa ono što čitate, podijelite članak na društvenim mrežama i pomozite nam širiti kripto znanje.
Zajedno gradimo svijet kripta!