Cijena Bitcoina nekada se puno lakše povezivala s ponašanjem retaila. Ljudi bi otvorili račun na burzi, poslali novac, kupovali BTC tijekom euforije i zatim panično prodavali kada bi tržište krenulo u suprotnom smjeru. Taj dio tržišta nije nestao, ali danas više nije dovoljan da objasni sve što vidimo na grafikonu. Uz klasične kupce i prodavatelje sada postoje spot ETF-ovi, veliki fondovi, kompanije s milijardama dolara u Bitcoinu, futures tržišta, perpetual ugovori, OTC deskovi i market makeri koji svakodnevno premještaju ogromne količine kapitala.
Zbog toga pitanje "zašto Bitcoin raste?" više nema jedan odgovor.
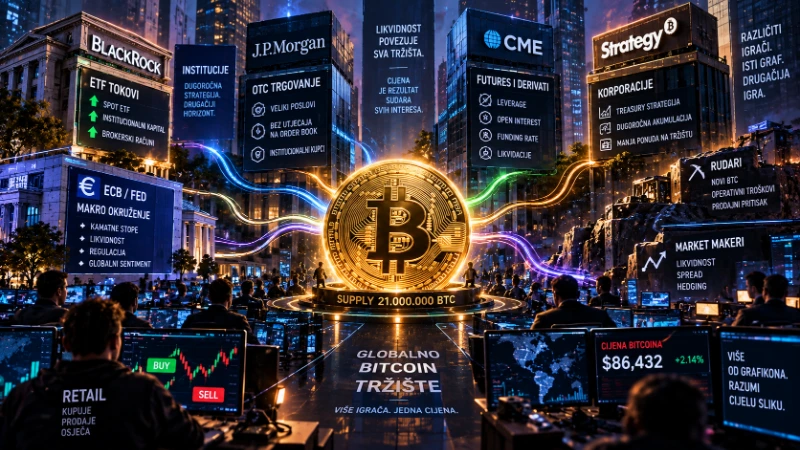
Nekada će razlog stvarno biti povećana spot kupnja. Drugi put će cijenu pogurati zatvaranje short pozicija. Ponekad će veliki ETF priljevi apsorbirati prodaju dugoročnih holdera, a neki veliki institucionalni poslovi uopće neće proći kroz javni order book na način na koji retail zamišlja.
Bitcoin je i dalje isti protokol.
Tržište oko njega više nije isto.
Cijena Bitcoina ne nastaje na jednom mjestu
Kada otvorimo Binance, Coinbase ili neku drugu burzu i vidimo BTC na određenoj cijeni, lako je dobiti dojam da upravo tamo gledamo "pravu" cijenu Bitcoina.
U stvarnosti postoji velik broj tržišta koja cijelo vrijeme komuniciraju međusobno.
Bitcoin se trguje na spot burzama, futures burzama, perpetual tržištima, kroz ETF proizvode i preko privatnih OTC transakcija. Ako se na jednom velikom tržištu cijena značajno odvoji, arbitražni trgovci pokušavaju iskoristiti razliku, pa se cijene vrlo brzo ponovno približe.
Zato cijena koju vidimo nije rezultat odluke jedne burze.
Ona je proizvod mreže tržišta.
To je vrlo važna stvar kada pokušavamo razumjeti današnji Bitcoin. Pitanje više nije samo koliko BTC-a ljudi kupuju na spotu, nego gdje nastaje novi pritisak i koliko brzo se prelijeva između različitih dijelova tržišta.
Akademska istraživanja price discoveryja već pokazuju koliko je taj odnos složen. Analiza objavljena u Financial Reviewu pokazala je da se vodstvo u formiranju cijene razlikovalo između spot, futures i ETF tržišta ovisno o promatranom razdoblju, dok su kasnija spot ETF razdoblja ponovno ojačala ulogu spot tržišta. (wiley.com)
Drugim riječima, nema jednog "glavnog gumba" kojim netko određuje Bitcoin cijenu.
ETF nije samo novi način da retail kupi Bitcoin
Kada su spot Bitcoin ETF-ovi odobreni u SAD-u, najveći dio priče vrtio se oko toga koliko će novog novca privući.
Ali ETF je promijenio nešto još važnije.
Otvorio je Bitcoin kapitalu koji možda nikada ne bi otvorio račun na kripto burzi niti držao vlastite privatne ključeve.
Fondovi, savjetnici, brokerski računi i institucionalni portfelji sada mogu dobiti izloženost Bitcoinu kroz infrastrukturu koju već koriste.
To ne znači da svaki dolar koji uđe u ETF automatski istog trenutka kupuje Bitcoin na otvorenoj burzi na način na koji retail kupnja izgleda u aplikaciji. Iza proizvoda postoji mehanizam stvaranja i otkupa udjela, ovlašteni sudionici, skrbnici i trgovci koji povezuju ETF s underlying tržištem.
Ali dugoročno postoji vrlo stvarna veza između potražnje za udjelima ETF-a i potrebe da sustav osigura odgovarajuću Bitcoin izloženost.
Zbog toga ETF tokovi danas postaju jedna od brojki koju tržište prati gotovo svakodnevno.
Današnji primjer to dobro pokazuje. Prema podacima koje je 21. rujna prenio Wall Street Journal pozivajući se na JPMorgan, veliki spot Bitcoin ETF-ovi imali su oko 433 milijuna dolara neto priljeva samo prethodnog petka. Istoga dana Bitcoin se popeo prema 86.000 dolara, uz istodobnu institucionalnu i retail potražnju. (wsj.com)
To ne znači da je ETF "uzrokovao" svaki dolar rasta.
Ali znači da danas ignorirati ETF tokove znači ignorirati jedan stvarni kanal potražnje.
Ipak, ETF priljev ne znači da je cijela priča bullish
Tu se često napravi pogreška.
Vidimo velik ETF inflow i odmah zaključimo da cijena mora rasti.
Tržište nije tako linearno.
Možda ETF kupuje, ali istodobno veliki dugoročni holder prodaje.
Možda rudari šalju BTC prema burzama.
Možda hedge fond koristi ETF s jedne strane, a futures short s druge kako bi zaradio na razlici između tržišta.
Dakle, isti institucionalni kapital može istodobno biti kupac Bitcoina kroz jedan instrument i prodavatelj rizika kroz drugi.
To je velika razlika u odnosu na klasični retail način razmišljanja.
Retail najčešće razmišlja binarno: ako kupujem Bitcoin, bullish sam; ako prodajem, bearish sam.
Institucionalna strategija može imati potpuno drukčiji cilj. Fond može držati spot izloženost i istodobno shortati futures samo zato da bi zaključao spread, smanjio rizik ili proveo market-neutral strategiju.
Na grafikonu vidimo promet.
Ne vidimo uvijek namjeru iza njega.
Futuresi mogu pomaknuti cijenu prije nego što spot tržište reagira
Jedan od najvažnijih dijelova modernog Bitcoin tržišta su derivati.
Futures i perpetual ugovori omogućuju trgovcima da zauzmu velike pozicije bez toga da svaki put kupuju ili prodaju stvarni Bitcoin na spot tržištu.
Tu u priču ulazi leverage.
Ako trgovac s relativno malom količinom kapitala kontrolira mnogo veću poziciju, tržište postaje osjetljivije na nagle pomake.
Kada cijena prijeđe određenu razinu, mogu se početi zatvarati short pozicije. Ti prisilni otkupi dodatno guraju cijenu prema gore, što aktivira nove likvidacije i stvara lančanu reakciju.
Ista stvar može se dogoditi prema dolje s leverage longovima.
Upravo se 21. rujna vidio takav primjer. Tijekom rasta Bitcoina iznad 85.000 dolara tržište je zabilježilo stotine milijuna dolara likvidiranih pozicija, od čega je velik dio otpao na shortove. (investors.com)
To znači da dio rasta nije morao dolaziti od čovjeka koji je rekao: "Mislim da Bitcoin vrijedi više pa ga želim kupiti."
Dio kupnje nastao je jer je sustav prisilio pogrešno pozicionirane trgovce da zatvore short.
Na grafikonu obje vrste kupnje izgledaju zeleno.
Njihov uzrok nije isti.
Open interest mi često govori koliko je tržište napeto
Zato uz samu cijenu volim gledati open interest.
Open interest pokazuje koliko otvorenih derivatnih pozicija trenutno postoji.
Ako cijena raste uz snažno povećavanje open interesta, znam da se na tržištu gradi sve veća količina leveragea.
To može podržavati trend.
Ali također može graditi gorivo za buduće likvidacije.
Ako se cijena pomakne nekoliko posto u pogrešnom smjeru, velike leverage pozicije mogu početi pucati i ubrzati cijeli pokret.
To je jedan od razloga zbog kojeg Bitcoin ponekad u nekoliko sati napravi pomak koji izgleda potpuno nerazmjerno vijestima tog dana.
Ne mora se pojaviti nova informacija vrijedna milijardi dolara.
Ponekad je dovoljno pogoditi razinu na kojoj prevelik broj tržišnih sudionika mora početi zatvarati pozicije.
Grafikon tada više ne pokazuje samo mišljenje tržišta.
Pokazuje i mehaniku leveragea.
OTC tržište skriva dio slike od običnog grafikona
Sada dolazimo do još jednog dijela koji retail gotovo nikada ne vidi izravno.
OTC trgovanje.
Ako institucija želi kupiti, primjerice, nekoliko tisuća Bitcoina, možda neće jednostavno otvoriti burzu i pritisnuti market buy.
Takav nalog mogao bi proći kroz order book, podići cijenu protiv samog kupca i otkriti tržištu što veliki igrač pokušava napraviti.
Zato postoje OTC deskovi.
Veliki kupac i veliki prodavatelj mogu dogovoriti transakciju izvan klasične javne knjige naloga.
To ne znači da OTC nema utjecaja na tržište.
Netko tko je drugoj strani prodao Bitcoin možda mora ponovno nabaviti inventar. Market maker može hedgeati poziciju na spot ili futures tržištu. Velika OTC potražnja može smanjivati količinu dostupne ponude.
Samo što taj proces ne mora izgledati kao golema zelena svijeća u trenutku transakcije.
Zato se ponekad događa nešto što retail teško razumije: čujemo da institucije kupuju velike količine, a cijena se jedva pomiče.
Odgovor može biti vrlo dosadan.
Kupnja nije prošla kroz tržište onako kako smo zamišljali.
Market maker ne određuje smjer, ali određuje koliko tržište glatko diše
Market makeri se u kriptu često prikazuju gotovo kao tajanstveni manipulatori koji odlučuju kada će cijena rasti ili padati.
Stvarnost je manje dramatična, ali njihova uloga je svejedno velika.
Market maker pokušava držati kupovne i prodajne ponude na tržištu. Zarada mu često dolazi iz spreada i efikasnog upravljanja inventarom, a ne iz potrebe da Bitcoin ode baš prema 100.000 ili 50.000 dolara.
Ako se pojavi ogromna kupovna potražnja, market maker može početi prodavati iz vlastitog inventara, a zatim hedgeati rizik na drugom tržištu.
Na taj način različita tržišta postaju povezana.
Kupnja ETF-a može završiti kao hedge na futuresima.
Futures pomak može izazvati arbitražnu kupnju spota.
Veliki spot nalog može promijeniti pozicioniranje market makera.
Zbog toga se cijena više ne može objasniti samo jednim order bookom.
Strategy je još jedan kupac kakvog prije gotovo nije bilo
Postoji i kategorija kompanija koje Bitcoin tretiraju kao dio korporativne bilance.
Najpoznatiji primjer je Strategy.
Prema podacima objavljenima 21. rujna 2026., kompanija je prethodnog tjedna kupila dodatnih 950 BTC-a za oko 75,7 milijuna dolara, čime je ukupne zalihe povećala na približno 846.000 Bitcoina. (barrons.com)
To je oko četiri posto maksimalne Bitcoin ponude.
Takav kupac nije postojao u ranim ciklusima u ovoj veličini.
I nije jedini novi tip sudionika.
Imamo ETF-ove, javne kompanije, fondove, asset managere i druge institucionalne strukture koje mogu kontinuirano apsorbirati Bitcoin bez psihologije tipičnog retail tradera.
To ne znači da cijena više ne može snažno padati.
Ali mijenja strukturu kupaca koji čekaju s druge strane tržišta.
Retail ipak nije postao nevažan
Bilo bi pogrešno otići u drugu krajnost i reći da retail više nema nikakav utjecaj.
Ima.
Retail još uvijek stvara velik dio euforije, volumena na burzama, meme kulture i širenja rizika prema altcoinima.
Kada tržište postane izrazito bullish, milijuni pojedinačnih kupaca zajedno mogu stvoriti ogroman pritisak.
Ali njihov relativni značaj u Bitcoinu više nije isti kao prije deset godina.
Danas se retail nalazi u tržištu zajedno s kapitalom koji razmišlja u milijardama dolara, koristi instrumente kojih prije nije bilo i može zauzeti poziciju bez toga da ikada otvori klasični crypto wallet.
To je tržište koje sazrijeva.
I postaje kompliciranije.
Zato jedan podatak više nije dovoljan
Ako danas želim razumjeti što se događa s cijenom Bitcoina, ne mogu gledati samo jednu stvar.
ETF inflow sam po sebi nije dovoljan.
Funding rate nije dovoljan.
Open interest nije dovoljan.
Exchange inflow nije dovoljan.
Likvidacije nisu dovoljne.
Ni makro situacija nije dovoljna.
Sve te stvari predstavljaju dijelove iste slagalice.
Ponekad će najveći utjecaj imati makro događaj koji pokrene cijelo tržište rizične imovine. Drugi put bit će to ETF potražnja, a zatim derivati koji pojačaju inicijalni pomak. Nekada će prodaja dugoročnih holdera mjesecima apsorbirati svu novu potražnju i držati cijenu gotovo na mjestu.
Zato sam vrlo oprezan kada nakon velikog pomaka vidim objašnjenje u jednoj rečenici:
"Bitcoin je porastao zbog ETF-a."
Možda je ETF bio važan.
Ali tržište s milijardama dolara spot volumena i još većom derivatnom aktivnošću gotovo nikada nema samo jedan motor.
Cijena Bitcoina danas je rezultat borbe puno većih strojeva
Bitcoin nije prestao biti tržište ponude i potražnje.
Upravo suprotno.
Sve se na kraju opet vraća na pitanje koliko netko želi kupiti, koliko netko želi prodati i po kojoj cijeni su spremni napraviti posao.
Promijenilo se samo tko stoji na tim stranama.
Danas se iza kupnje može nalaziti retail investitor sa 500 eura, financijski savjetnik koji preko ETF-a ulaže dio portfelja klijenta, kompanija koja gradi Bitcoin treasury ili hedge fond koji istodobno kupuje spot i prodaje futures.
S druge strane mogu stajati rudari, dugoročni holderi, leverage traderi, market makeri ili institucije koje rebalansiraju portfelj.
Svi oni završavaju u istoj cijeni.
Zato pitanje "tko danas određuje cijenu Bitcoina?" nema odgovor u obliku jednog imena.
Ne određuje je BlackRock.
Ne određuje je Binance.
Ne određuje je retail.
Ne određuju je ni futuresi sami za sebe.
Cijena Bitcoina nastaje tamo gdje se svi ti različiti interesi sudare.
A najveća promjena posljednjih godina nije to što je jedan novi igrač preuzeo tržište, nego što je Bitcoin postao dovoljno velik da na istom grafikonu danas moraju pronaći cijenu retail, Wall Street, leverage traderi, korporacije i globalno spot tržište.
Zbog toga je isti Bitcoin postao puno složenije tržište nego što je bio prije samo nekoliko godina.
– Mario Jaklenec | KriptoEntuzijasti –
Kripto nije igra sreće, nego disciplina i razumijevanje onoga u što ulažeš.
Znanje, rizik, analiza i dugoročno razmišljanje – to je put kojim hodamo.
Edukacija bez hypea. Zajednica bez slijepog praćenja. Cilj bez iluzija.
Hvala svima što čitate naše članke na kriptoentuzijasti.io!
🌐 Posjeti nas: https://kriptoentuzijasti.io
💬 Pridruži se zajednici: https://discord.gg/kriptoentuzijasti
🐦 Prati nas na X-u: https://twitter.com/k_entuzijasti
🧠💡 Analiziraj prije nego vjeruješ – misli samostalno, jer će inače tržište misliti umjesto tebe.
U svijetu kriptovaluta gdje je buka veća od znanja, edukacija je tvoj najvažniji alat.
Ne gradi mišljenje o tržištu na temelju memova, FOMO objava i lažnih obećanja o "pasivnoj zaradi" – nego na znanju, iskustvu i razumijevanju kako stvari zaista funkcioniraju.
Ako vam se sviđa ono što čitate, podijelite članak na društvenim mrežama i pomozite nam širiti kripto znanje.
Zajedno gradimo svijet kripta!
Manipulacija tržišta: Tko zapravo pomiče cijenu Bitcoina?
Kripto Narativi: Kako Nastaju i Tko Zapravo Pokreće Tržišne Priče