BINANCE + COINBASE + ROBINHOOD – Tri velika imena, jedna Kaspa i pitanje vrijedno milijarde dolara: da li gledamo buduću Proof-of-Work revoluciju ili još jednu kripto-iluziju?
Postoji nešto gotovo fascinantno u načinu na koji kriptovalutno tržište pretvara tehnološke projekte u kolektivna očekivanja budućeg bogatstva. Dovoljno je uz ime određene kriptovalute postaviti logotipe nekoliko najvećih svjetskih finansijskih platformi, dodati malo digitalnog svjetla, nekoliko grafičkih elemenata koji simbolizuju globalnu povezanost i poznatu poruku „To the Moon“, pa da veliki broj investitora počne zamišljati cijene koje bi mogle promijeniti njihov život. U tom trenutku gotovo niko više ne pita ko će stvarno kupovati taj token, zašto bi ga kupovao, koliko kapitala je potrebno da se njegova tržišna vrijednost višestruko poveća, koliko postojećih vlasnika čeka prvu priliku za prodaju i da li iza očekivanog rasta postoji dovoljno snažna ekonomska osnova. Umjesto tih pitanja, pažnja se usmjerava prema jednoj gotovo religijskoj nadi da će velika mjenjačnica jednoga dana pritisnuti dugme, otvoriti trgovanje i pokrenuti nezaustavljiv rast cijene.
Upravo zato vrijedi ozbiljno analizirati slučaj Kaspe, jednog od zanimljivijih savremenih pokušaja razvoja decentralizovane Proof-of-Work tehnologije, čija je zajednica tokom prethodnih godina izgradila snažno uvjerenje da će šire prihvatanje projekta i njegovo eventualno izlistavanje na najvećim globalnim mjenjačnicama predstavljati početak potpuno nove faze tržišnog rasta. Kaspa ima stvarnu blockchain mrežu, specifičnu BlockDAG arhitekturu, vlastiti konsenzusni protokol i unaprijed definisan monetarni model, što je razlikuje od mnogih projekata koji prvenstveno zavise od marketinških kampanja.
Međutim, nijedna od tih činjenica ne daje nam pravo da zaključimo da će KAS automatski vrijediti deset, dvadeset ili pedeset puta više nego danas. Tehnološka inovacija i investicioni uspjeh nisu sinonimi, baš kao što izlistavanje na velikoj mjenjačnici i dugoročno stvaranje ekonomske vrijednosti nisu ista stvar.
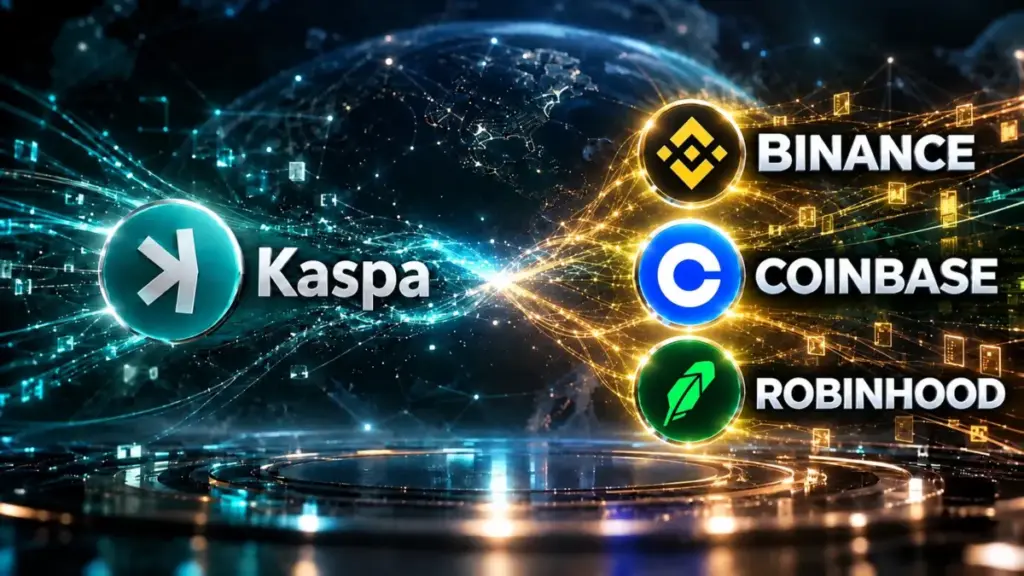
Slika koja povezuje Kaspu sa Binanceom, Coinbaseom i Robinhoodom zbog toga predstavlja odličan povod za istraživanje, ali istovremeno i upozorenje koliko lako vizuelna simbolika može stvoriti utisak poslovne saradnje koja možda uopšte ne postoji. Tri velika logotipa, međusobno povezana zlatnim digitalnim linijama, mogu sugerisati da su sve tri kompanije već usvojile Kaspu ili da je njeno izlistavanje samo pitanje vremena. Ali ozbiljno istraživanje mora krenuti u potpuno suprotnom smjeru: najprije provjeriti šta je zaista potvrđeno, zatim ustanoviti šta se samo očekuje, a tek nakon toga pokušati izračunati koliko bi različiti budući događaji mogli uticati na tržišnu vrijednost KAS-a.
Najvažnije pitanje zato nije hoće li Kaspa jednoga dana stići „na Mjesec“, nego šta bi uopšte moralo biti istinito da bi takav rezultat imao ekonomskog smisla. Ako se na to pitanje ne može odgovoriti pomoću provjerljivih činjenica, matematičkih odnosa, tržišnih podataka i razumijevanja samog blockchaina, onda izraz „To the Moon“ prestaje biti investiciona teza i postaje samo još jedno obećanje koje niko nije obavezan ispuniti.
1. Prva provjera stvarnosti: šta Binance, Coinbase i Robinhood zaista rade sa KAS-om?
Prije svake rasprave o budućoj cijeni potrebno je razjasniti ono što se često svjesno ili nesvjesno izostavlja iz promotivnih objava. Binance, Coinbase i Robinhood nisu tri identične kompanije, njihove usluge nisu potpuno iste, a samo pojavljivanje KAS-a na jednoj njihovoj internet stranici ne znači automatski da je omogućena kupovina stvarnih KAS tokena. Razlika između informativnog prikaza cijene, trgovanja derivatima, rudarskih usluga, direktne kupovine na spot tržištu i mogućnosti povlačenja tokena na vlastiti novčanik predstavlja temelj za razumijevanje stvarne dostupnosti Kaspe.
Provjereni status KAS-a – 9. oktobar 2026.
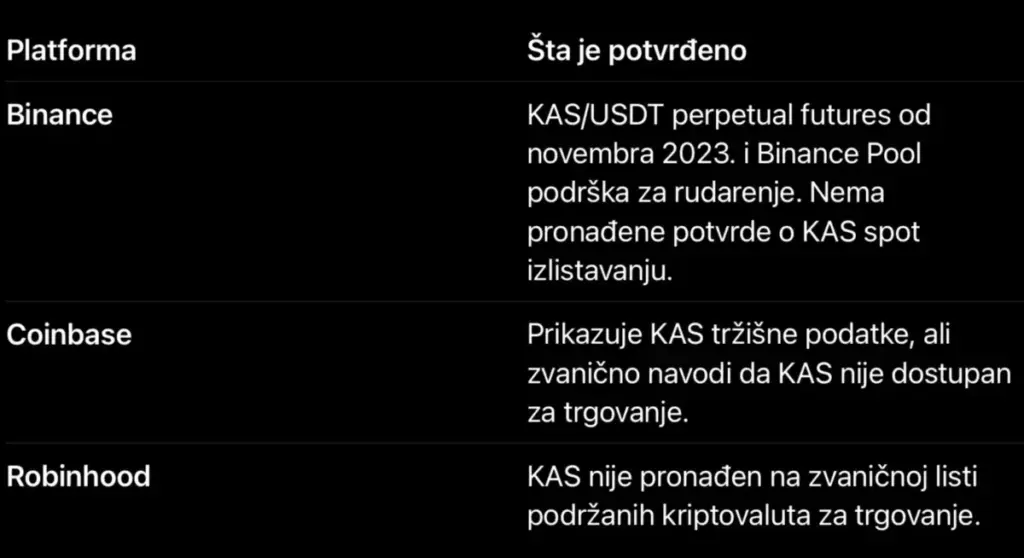
Izvori: zvanična Binanceova objava o KAS derivatima, Binance Pool dokumentacija, Coinbaseova KAS stranica i Robinhoodova lista podržane imovine.
Link: https://www.binance.com/en/support/announcement/detail/7cda5be3429d4e1da2ad8e23c120a7fb
Ovdje se krije prva velika zabluda. Binance je još 17. novembra 2023. omogućio trgovanje KAS/USDT perpetual futures ugovorima, što znači da investitori mogu zauzimati pozicije na buduće kretanje cijene Kaspe, uključujući trgovanje uz finansijsku polugu. Međutim, takva usluga nije isto što i kupovina stvarnih KAS tokena na spot tržištu, niti zahtijeva da svaki otvoreni derivatni ugovor bude pokriven odgovarajućom količinom KAS-a na blockchainu. Derivat može omogućiti spekulaciju o rastu i padu cijene bez direktne kupovine izvornog tokena, zbog čega veliki obim futures trgovanja ne treba automatski tumačiti kao dokaz snažne kupovne potražnje za samim KAS-om.
Binance je takođe uveo podršku za Kaspa rudarenje kroz Binance Pool, ali je u svojoj zvaničnoj objavi izričito upozorio da rudarska podrška ne garantuje buduće izlistavanje KAS-a za trgovanje na Binance.com. Ta rečenica možda nije posebno privlačna investitorima koji traže razloge za optimizam, ali predstavlja važan dokaz da kompanija razlikuje tehničku podršku jednom blockchain ekosistemu od odluke o uvrštavanju njegove valute na vlastito tržište.
Link: https://www.binance.com/en/square/post/20577494482729
Coinbase je još jasniji. Na službenoj stranici posvećenoj Kaspi navodi da KAS nije dostupan za trgovanje na Coinbaseu, iako istovremeno prikazuje njegove tržišne podatke. Robinhood, prema pregledanoj zvaničnoj dokumentaciji o dostupnim kriptovalutama, takođe ne navodi Kaspu među podržanim sredstvima za trgovanje. Iz toga proizlazi jednostavan, ali veoma važan zaključak: slika na kojoj Kaspa izgleda kao da je već povezana sa sve tri velike platforme nije dokaz da takvo poslovno povezivanje postoji.
Link: https://www.coinbase.com/price/kaspa
To ne znači da buduća izlistavanja nisu moguća. Znači samo da se mogućnost mora nazivati mogućnošću, a ne činjenicom. U finansijskom svijetu upravo na toj razlici počinje ozbiljno razmišljanje, jer čovjek koji kupuje na osnovu potvrđene informacije i čovjek koji kupuje na osnovu tuđe pretpostavke ne preuzimaju isti rizik, čak i ako slučajno na kraju ostvare isti rezultat.
2. Zašto Kaspa ipak nije obična prazna priča?
Bilo bi jednako pogrešno odbaciti Kaspu kao bezvrijednu spekulaciju samo zato što je još nema na pojedinim velikim spot platformama. Kaspa se razlikuje od mnogih digitalnih tokena upravo zato što pokušava riješiti stvaran problem u arhitekturi decentralizovanih blockchain sistema, a taj problem postoji nezavisno od toga da li se investitorima dopada njena trenutna cijena. Tradicionalni Proof-of-Work blockchaini, među kojima je Bitcoin najpoznatiji primjer, uspostavljaju konsenzus kroz lanac blokova u kojem se dio paralelno nastalih blokova ne uključuje u glavni istorijski niz. Takav pristup je dobro proučen i dokazano operativan, ali donosi određena ograničenja kada se pokušava povećati učestalost stvaranja blokova bez pogoršanja sigurnosnih i mrežnih karakteristika.
Kaspa pokušava drugačiji pristup. Njena BlockDAG arhitektura omogućava da mreža evidentira i uključi više paralelno nastalih blokova u zajedničku strukturu, dok GHOSTDAG određuje njihov konsenzusni odnos. Cilj takvog dizajna jeste povećati efikasnost korištenja Proof-of-Work aktivnosti rudara i omogućiti veću učestalost blokova, bez jednostavnog kopiranja linearnog modela tradicionalnih blockchaina. U tom smislu Kaspa predstavlja stvaran istraživački i inženjerski eksperiment, zasnovan na matematičkim i računarskim konceptima koje je moguće analizirati, testirati i upoređivati.
Međutim, tehnička sposobnost sistema da brzo proizvodi blokove nije dovoljna za zaključak da je riješen čitav problem blockchain skaliranja. Veći protok podataka može povećati zahtjeve za mrežnim kapacitetom, skladištenjem i računarskim resursima, dok se sigurnost mora procjenjivati kroz otpornost na napade, ponašanje konsenzusa u nepovoljnim mrežnim uslovima i mogućnost da obični učesnici dugoročno održavaju nezavisne čvorove. Upravo zbog toga stvarni uspjeh Kaspe treba mjeriti kroz njen rad tokom godina, a ne samo na osnovu teorijske propusnosti ili promotivnih poređenja sa Bitcoinom.
Još jedna važna karakteristika jeste način distribucije KAS-a. Kaspa je pokrenuta kao fair-launch Proof-of-Work projekat, bez klasične početne prodaje tokena ili unaprijed kreirane velike alokacije za investitore i osnivače. Takav model je značajan za razumijevanje njene početne monetarne strukture, ali ne garantuje da će distribucija bogatstva zauvijek ostati ravnomjerna. Tokom vremena veliki rudari, investicioni fondovi i drugi kupci mogu akumulirati značajne količine tokena, pa je za stvarnu procjenu decentralizacije potrebno posmatrati i raspodjelu vlasništva, koncentraciju rudarske snage i dostupnost infrastrukture.
Kaspa, dakle, ima tehnološku osnovu vrijednu istraživanja, ali između rečenice da je projekat tehnički zanimljiv i zaključka da će njegova valuta ostvariti rast od dvadeset puta nalazi se čitav ekonomski prostor koji tek treba ispuniti dokazima.
3. Najveća zamka: tri velika izlistavanja nisu isto što i tri milijarde novih kupaca
Kada se Kaspa poveže sa Binanceom, Coinbaseom i Robinhoodom, prva pretpostavka mnogih investitora jeste da će potencijalno izlistavanje omogućiti pristup ogromnom broju novih korisnika, koji će zatim svojim kupovinama povećati cijenu KAS-a. Takva logika ima određenu osnovu, jer dostupnost zaista može uticati na potražnju, ali između broja registrovanih korisnika finansijske platforme i količine kapitala koji će stvarno završiti u jednom konkretnom tokenu postoji velika razlika. Korisnik koji ima račun na Coinbaseu ne mora biti zainteresovan za Kaspu, baš kao što investitor koji preko Robinhooda kupuje dionice ne mora željeti investirati u visoko volatilnu Proof-of-Work kriptovalutu.
Čak i kada bi sve tri kompanije omogućile spot trgovanje KAS-om, to ne bi nužno dovelo do tri potpuno nezavisna talasa kapitala. Veliki broj aktivnih kripto-investitora već koristi više platformi, a neki bi jednostavno premjestili postojeću trgovinsku aktivnost sa jedne mjenjačnice na drugu. Takvo premještanje može poboljšati raspodjelu likvidnosti, konkurenciju među platformama i kvalitet izvršenja naloga, ali ne mora proizvesti jednako veliko povećanje ukupne potražnje.
Zamislimo investitora koji na jednoj postojećoj mjenjačnici drži 100.000 KAS-a i odluči prebaciti cjelokupnu poziciju na Coinbase nakon eventualnog izlistavanja. Statistika trgovanja na Coinbaseu mogla bi pokazati novu aktivnost, ali ekonomski posmatrano nije nastao novi vlasnik, niti je u Kaspu ušao dodatni kapital. Postojeća imovina samo je promijenila mjesto čuvanja ili trgovanja. Jednako tako, povećanje ukupnog dnevnog volumena sa 20 na 100 miliona dolara ne znači da je 80 miliona dolara novog kapitala trajno investirano u KAS, jer volumen obuhvata ponovljene kupovine i prodaje, uključujući trgovanje istih sredstava više puta tokom dana.
Ovo je posebno važno kada se govori o tržišnoj likvidnosti. Velika mjenjačnica može povećati mogućnost kupovine i prodaje bez velikih razlika između ponuđene kupovne i prodajne cijene, ali istovremeno olakšava izlazak velikih postojećih vlasnika. Dakle, dodatna likvidnost nije isključivo dobra vijest za kupce koji očekuju rast. Ona je jednako dobra vijest i za investitore koji već godinama čekaju odgovarajuću priliku da realizuju profit ili smanje gubitak.
Zato najvažnije pitanje nakon eventualnih izlistavanja ne bi bilo koliko je novih mjenjačnica dodalo Kaspu, nego koliko je stvarno novog kapitala ušlo u KAS, koliko se povećala dubina tržišta i da li je potražnja ostala prisutna nakon početne euforije.
4. Binance futures – može li se na volatilnosti Kaspe zarađivati bez njenog spot izlistavanja?
Ovo je jedan od najvažnijih dijelova cijele priče, jer otkriva razliku između poslovnog interesa centralizovane mjenjačnice i investicionih očekivanja vlasnika tokena. Binance je omogućio KAS perpetual futures trgovanje još 2023. godine, čime je korisnicima otvorio mogućnost zauzimanja pozicija na rast ili pad cijene Kaspe, uz korištenje finansijske poluge. Za samu platformu takvi proizvodi mogu stvarati prihod od trgovinskih naknada i odgovarajućih usluga, nezavisno od toga da li cijena osnovnog sredstva raste ili pada.
Perpetual futures ugovor nije isto što i direktno vlasništvo nad odgovarajućom količinom KAS-a. Investitor može otvoriti dugu poziciju kojom se kladi na rast cijene ili kratku poziciju kojom nastoji profitirati od pada, pri čemu ugovor omogućava finansijsku izloženost bez nužne isporuke fizičkog, odnosno izvornog blockchain tokena. To znači da platforma može obezbijediti tržište za spekulaciju o vrijednosti Kaspe bez obaveze da svaku transakciju prati transfer stvarnog KAS-a između novčanika.
Ovakva struktura tržišta može povećati volatilnost, posebno kada veliki broj trgovaca koristi visoku finansijsku polugu. Ako se cijena pomjeri protiv pozicije, mjenjačnica može automatski zatvoriti nedovoljno pokrivenu poziciju kroz likvidaciju, a lanac takvih likvidacija može dodatno ubrzati kratkotrajna kretanja. Zato je moguće da KAS doživi snažan rast ili pad u vrlo kratkom vremenskom periodu, a da pritom stvarna ekonomija Kaspa mreže nije pretrpjela nikakvu fundamentalnu promjenu.
Međutim, iz činjenice da Binance nudi futures trgovanje, a nije potvrđeno spot izlistavanje, ne može se zaključiti da kompanija namjerno potiskuje cijenu Kaspe. Takva tvrdnja zahtijevala bi dokaze o manipulativnom ponašanju, koordinisanim transakcijama, relevantnim finansijskim interesima i tržišnoj strukturi, a ne samo nezadovoljstvo zajednice zbog odsustva spot trgovanja. Jednako tako, tvrdnje da Binance od Kaspa projekta zahtijeva određene velike količine besplatnih tokena ili posebne milionske naknade ne treba prihvatati kao činjenice bez provjerljive dokumentacije.
Postoje potpuno legitimni razlozi zbog kojih mjenjačnica može podržavati derivat jednog sredstva prije njegovog spot izlistavanja, uključujući različite tehničke zahtjeve, procjenu potražnje i operativne prioritete. Spot podrška za nezavisni blockchain zahtijeva stvarno rukovanje izvornim tokenima, uključujući sistem depozita, isplata i njihovo sigurno čuvanje, dok se derivatima može trgovati kroz odvojenu infrastrukturu.
Zato je mnogo korisnije postaviti pitanje koliko eventualno buduće Binance spot izlistavanje može promijeniti tržišnu strukturu Kaspe nego tražiti nedokazane skrivene namjere. Ako se pojavi dodatna spot likvidnost, ona može omogućiti efikasnije povezivanje stvarne ponude tokena sa derivatnim tržištima. Da li će to dugoročno podići cijenu, zavisit će od stvarne potražnje, a ne od samog postojanja trgovinskog para.
5. Matematika bez iluzija: koliko Kaspa mora vrijediti da bi ostvarila X5, X10, X20 ili X50?
Najveća prednost matematike jeste što ne mari za emocionalna očekivanja investitora. Ona ne zna za entuzijazam zajednice, obećanja influensera, grafikone sa raketama ili tvrdnje da će određena kriptovaluta postati novi Bitcoin. Matematički odnos između cijene, broja tokena i tržišne kapitalizacije ostaje isti bez obzira na to koliko ljudi vjeruje u projekat, a upravo zato predstavlja nezaobilaznu početnu tačku svake ozbiljne investicione analize.
Da bismo izbjegli oslanjanje na proizvoljne procjene, za sljedeći model koristit ćemo ilustrativnu početnu cijenu od 0,04 dolara po KAS-u i približno 27,75 milijardi tokena u opticaju. Takva cijena je bliska nivou zabilježenom u istorijskim podacima početkom oktobra 2026, ali je ovdje koristimo kao fiksnu matematičku osnovu, a ne kao potvrdu trenutne tržišne kotacije.
Šta X5, X10, X20 i X50 znače u stvarnim brojkama?
Rast Cijena KAS. Tržišna kapitalizacija
Početno $0,04. $1,11 mlrd.
X5 $0,20. $5,55 mlrd.
X10 $0,40 $11,10 mlrd.
X20 $0,80. $22,20 mlrd.
X50 $2,00. $55,50 mlrd.
Hipotetički model pri nepromijenjenoj cirkulišućoj ponudi od 27,75 milijardi KAS. Nije prognoza.
Koliku tržišnu kapitalizaciju zahtijeva višestruki rast?
Hipotetički scenariji, u milijardama američkih dolara.
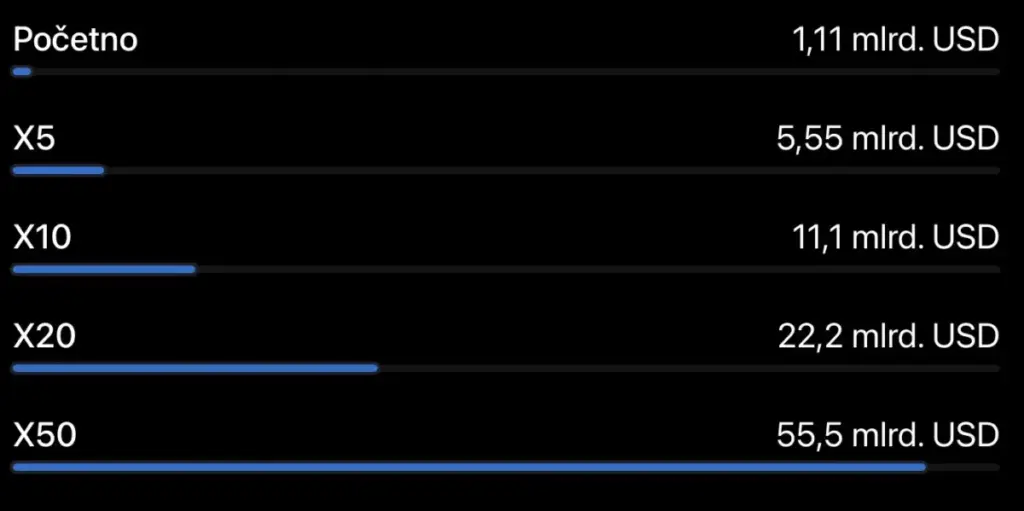
Ako bi se KAS povećao sa četiri na dvadeset centi, ostvario bi rast od pet puta i tržišnu kapitalizaciju od približno 5,55 milijardi dolara, uz navedenu pretpostavku o ponudi. Za rast od deset puta bila bi potrebna cijena od četrdeset centi i vrednovanje od oko 11,1 milijardu dolara, dok bi cijena od osamdeset centi predstavljala dvadesetostruki rast i kapitalizaciju od približno 22,2 milijarde. Konačno, cijena od dva dolara predstavljala bi pedesetostruki rast u odnosu na početne četiri centa, uz tržišnu kapitalizaciju od oko 55,5 milijardi dolara.
Nijedan od ovih rezultata nije matematički nemoguć, ali njihova ekonomska vjerovatnoća značajno se razlikuje. Rast od pet puta može nastati pod određenim povoljnim tržišnim okolnostima i povećanom potražnjom, dok rast od pedeset puta zahtijeva mnogo ozbiljnije i trajnije promjene u načinu na koji tržište vrednuje projekat. Osim toga, svaki viši nivo cijene mijenja i finansijske podsticaje postojećih vlasnika, jer se povećava količina nerealizovanog profita koju mogu pretvoriti u gotovinu prodajom tokena.
Važno je naglasiti i da se tržišna kapitalizacija ne može poistovjetiti sa ukupnim iznosom novca uloženim u neku kriptovalutu. Rast kapitalizacije sa milijardu na deset milijardi dolara ne znači da je u projekat nužno ušlo dodatnih devet milijardi gotovog kapitala, jer se tržišna cijena formira na osnovu marginalnih transakcija. Međutim, za dugoročno održavanje višeg vrednovanja potrebna je dovoljno snažna i postojana potražnja koja može apsorbovati prodaju postojećih vlasnika. Upravo u toj razlici između trenutnog pomjeranja cijene i održive tržišne vrijednosti nalazi se najveći problem većine nerealnih kripto-prognoza.
6. Koliko bi vrijedilo 100.000 KAS – i koliko se lako zaboravlja mogućnost gubitka?
Veliki cjenovni ciljevi često zvuče apstraktno dok se ne prevedu na konkretnu investicionu poziciju. Ako neko posjeduje 100.000 KAS-a, početna ilustrativna vrijednost pri cijeni od 0,04 dolara iznosi 4.000 dolara. U optimističnom scenariju značajnog rasta, ta pozicija može postati mnogo vrednija, ali je jednako važno razumjeti šta se događa ako tržište krene u suprotnom smjeru.
Interaktivni kalkulator KAS pozicije
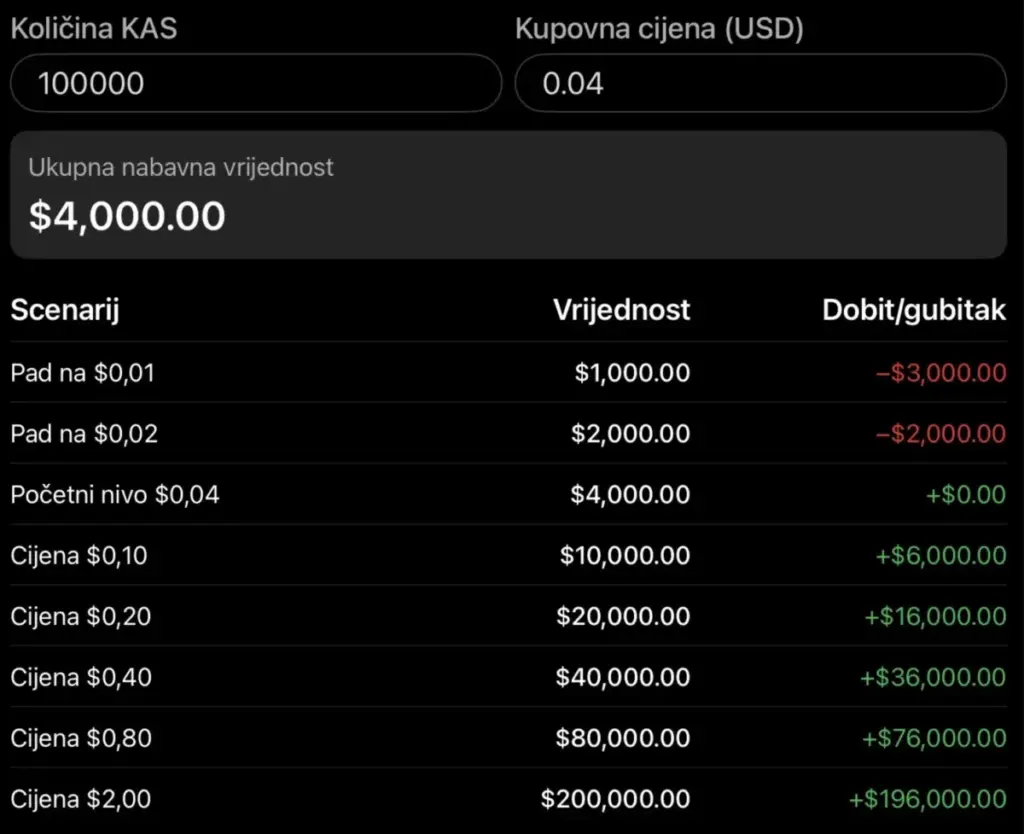
Količina KAS 100000
Kupovna cijena 0.04 (USD)
Ukupna nabavna vrijednost $4,000.00
Model ne uključuje provizije, poreze, slippage niti buduće promjene količine tokena.
Ovaj jednostavan model otkriva zašto se ozbiljna investiciona strategija ne može svesti na čekanje cijene od jednog ili dva dolara. Investitor koji posjeduje 100.000 KAS-a i kupio ih je po četiri centa ima početnu poziciju vrijednu 4.000 dolara, ali bi pri cijeni od dva centa izgubio polovinu te vrijednosti. Ako cijena padne na jedan cent, tržišna vrijednost njegove pozicije smanjila bi se na 1.000 dolara, odnosno za 75 procenata u odnosu na ilustrativnu nabavnu vrijednost. Takav pad ne predstavlja samo statističku mogućnost nego finansijski događaj koji može uticati na odluke investitora, njegovo emocionalno stanje i sposobnost da nastavi držati poziciju.
Sa druge strane, ako cijena poraste na četrdeset centi, ista pozicija vrijedila bi 40.000 dolara, a pri dva dolara čak 200.000 dolara. Međutim, između te dvije mogućnosti nalaze se brojni tržišni ciklusi, potencijalne korekcije, promjene likvidnosti i poslovne okolnosti koje niko ne može pouzdano predvidjeti. Upravo zato analiza potencijalnog profita mora uvijek biti povezana sa analizom potencijalnog gubitka, jer investicija koja izgleda fantastično pri jednom odabranom cjenovnom cilju može istovremeno predstavljati neprihvatljiv rizik za osobu koja nema dovoljno kapitala da podnese snažan pad.
7. Veliki problem Kaspe o kojem se premalo govori: ko će dugoročno plaćati sigurnost mreže?
Jedno od najvažnijih pitanja za budućnost svakog Proof-of-Work blockchaina jeste način na koji će njegova sigurnost biti finansirana tokom dugog vremenskog perioda. Rudarenje nije besplatna aktivnost, jer zahtijeva računarsku opremu, električnu energiju, pristup mrežnoj infrastrukturi i određene operativne troškove. Rudari učestvuju u održavanju konsenzusa zato što za to primaju ekonomske nagrade, a vrijednost tih nagrada mora biti dovoljna da određeni broj učesnika nastavi ulagati resurse u sigurnost mreže.
Kaspa posjeduje unaprijed definisan model emisije u kojem se količina novih tokena koji se dodjeljuju kroz rudarske nagrade postepeno smanjuje. Taj model doprinosi predvidljivosti monetarne ponude, ali istovremeno otvara pitanje kakva će biti dugoročna ekonomika sigurnosti kada emisija postane znatno manja nego u ranijim fazama razvoja. Ako ukupna vrijednost nagrada izražena u dolarima opada, rudari koji više ne mogu pokrivati svoje troškove mogu napustiti mrežu, što utiče na ukupnu raspoloživu rudarsku snagu i ekonomske uslove pod kojima bi potencijalni napadač pokušao ugroziti konsenzus.
Ovaj problem nije specifičan samo za Kaspu. Slična pitanja postoje i u vezi dugoročne ekonomije Bitcoin rudarenja, jer se i njegove blokovske subvencije periodično smanjuju. Međutim, Kaspa ima vlastiti raspored emisije i vlastitu dinamiku monetarnih nagrada, zbog čega se ekonomska održivost njenog sigurnosnog modela mora procjenjivati prema konkretnim podacima, a ne na osnovu jednostavne pretpostavke da je sve što koristi Proof-of-Work automatski jednako sigurno kao Bitcoin.
U takvom sistemu budući rast cijene KAS-a može doprinijeti povećanju dolarske vrijednosti rudarskih nagrada, čak i kada broj novih tokena opada. Međutim, oslanjanje samo na budući rast tržišne cijene može postati problematično ako se očekivano povećanje vrijednosti ne ostvari. Drugi važan element predstavljaju transakcione naknade, koje mogu postati značajniji izvor prihoda rudara ako mreža razvije dovoljno veliku i ekonomsku aktivnu korisničku bazu.
Upravo ovdje se pojavljuje jedna neugodna matematička činjenica: izuzetno male naknade po transakciji predstavljaju pogodnost za korisnike, ali istovremeno zahtijevaju veoma veliki broj transakcija da bi ostvarile značajan prihod za sigurnost mreže. Ako bi prosječna naknada iznosila jedan stoti dio centa, odnosno 0,0001 dolara, milion transakcija dnevno generisao bi samo 100 dolara dnevnog prihoda od naknada, pod pretpostavkom da su sve naknade iste i da ne postoje drugi izvori naknada ili prihoda. Čak bi i sto miliona takvih transakcija generisalo samo 10.000 dolara dnevno.
Koliko mreža zaradi od naknada?
Čisto hipotetička računica pri prosječnoj naknadi od $0,0001 po transakciji.
Ovo nisu stvarni podaci o naknadama Kaspe, nego model koji pokazuje odnos niskih naknada i potrebnog obima transakcija.
Ovakav proračun ne dokazuje da je Kaspa ekonomski neodrživa, ali pokazuje koliko je važno istraživati njenu buduću strukturu prihoda od transakcionih naknada, kao i odnos tih prihoda prema emisiji novih tokena. Niska cijena transakcije predstavlja prednost za korisnika, ali nije sama po sebi garancija da će mreža ostvarivati dovoljno visok prihod od naknada za održavanje poželjnog nivoa sigurnosti nakon velikog smanjenja blokovskih subvencija.
Za dugoročnu investicionu procjenu zato nije dovoljno znati koliko blokova mreža proizvodi u sekundi. Potrebno je razumjeti koliko se ekonomskih aktivnosti stvarno odvija na blockchainu, koliko korisnici plaćaju za njihovo izvršavanje, koliko to donosi rudarima i kako se mijenja sigurnosni budžet kroz vrijeme. Ako Kaspa uspije povezati veliku propusnost sa rastućom ekonomskom aktivnošću i održivom sigurnošću, tada njena tehnologija može opravdati mnogo ozbiljnije tržišno interesovanje. Ako se taj odnos ne razvije, moguće je da tehnički napredak bude impresivan, a monetarna ekonomija mreže ipak ostane ograničena.
8. Poštena distribucija nije isto što i automatski pošteno tržište
Jedan od važnih argumenata Kaspa zajednice jeste način na koji je projekat pokrenut. Odsustvo klasičnog unaprijed rudarenog fonda i početne prodaje tokena doprinosi njenom identitetu kao otvorenog Proof-of-Work sistema, što je posebno privlačno ljudima koji vrijednosti decentralizacije posmatraju kao osnovni kriterijum finansijske slobode. Takav pristup ima istorijske i filozofske veze sa ranom Bitcoin zajednicom, koja je ideju otvorenog monetarnog sistema pokušala ostvariti bez centralnog izdavaoca koji diskreciono određuje monetarnu politiku.
Međutim, pošten način pokretanja mreže nije isto što i trajno ravnomjerna distribucija imovine. Rudari koji su učestvovali u ranoj fazi projekta mogli su sticati tokene uz drugačije ekonomske uslove nego današnji kupci, dok su investitori koji su rano prepoznali tržišni potencijal mogli akumulirati pozicije po znatno nižim cijenama. To samo po sebi nije nepravedno, jer svako ulaganje u ranoj fazi nosi i odgovarajući rizik, ali je važno razumjeti da današnji investitor i rani vlasnik ne posmatraju buduću cijenu iz iste perspektive.
Ako je neko kupio milion KAS-a po cijeni od 0,001 dolara, njegova početna vrijednost ulaganja iznosila je svega 1.000 dolara. Pri cijeni od 0,04 dolara, ista pozicija vrijedila bi 40.000 dolara, dok bi pri cijeni od 0,40 dolara dostigla 400.000 dolara. Investitor koji tek danas kupuje po četiri centa, nasuprot tome, mora čekati rast od deset puta da bi ostvario isti proporcionalni rezultat koji je rani investitor već ostvario na mnogo nižim nivoima.
Ovo znači da potencijalno veliko izlistavanje može predstavljati dva potpuno različita događaja za dvije grupe investitora. Za nove kupce ono može biti prilika da prvi put dođu do KAS-a preko poznate platforme, dok za rane vlasnike može predstavljati konačno dovoljno likvidno tržište na kojem će moći prodati veći dio svoje imovine. Nijedna od tih odluka nije automatski pogrešna, ali investitor koji zanemaruje postojanje velikih ranih pozicija i potencijalnih prodajnih pritisaka ne razumije kompletan odnos ponude i potražnje.
Zato se Kaspa ne može analizirati samo kroz ukupnu ponudu i trenutnu tržišnu kapitalizaciju. Potrebno je pratiti koncentraciju velikih adresa, dostupnu likvidnost, obrasce priliva tokena na mjenjačnice, ponašanje rudara i promjene u strukturi vlasništva, uz svijest da jedna blockchain adresa nije nužno jedan investitor i da veliki novčanici mogu pripadati skrbničkim servisima koji drže sredstva velikog broja korisnika.
9. Kada zajednica počne vjerovati više u buduću cijenu nego u samu tehnologiju
Svaki tehnološki projekat koji razvije snažnu zajednicu suočava se sa istim rizikom: njegova stvarna misija postepeno može biti potisnuta zajedničkim finansijskim očekivanjima. U početku se govori o konsenzusu, decentralizaciji, kriptografiji, sigurnosti, monetarnoj politici i stvaranju boljeg sistema digitalnog novca, ali kako projekat privlači sve veći broj investitora, rasprava se sve češće pretvara u pitanje koliko će vrijediti jedan token za šest mjeseci ili nekoliko godina.
U takvoj atmosferi pozitivna vijest postaje dokaz da je veliki rast neminovan, dok se negativna vijest često tumači kao tržišna manipulacija, zavjera velikih igrača ili pokušaj da se mali investitori natjeraju na prodaju. Odsustvo izlistavanja na velikoj mjenjačnici predstavlja se kao dokaz da institucije tajno akumuliraju tokene, a pad cijene kao posljednja prilika za kupovinu prije velikog uzleta. Problem sa takvim objašnjenjima nije u tome što je svako pojedinačno nemoguće, nego u tome što se ista priča može koristiti za opravdavanje gotovo svakog tržišnog ishoda.
Ako cijena raste, projekat navodno potvrđuje svoju superiornost. Ako cijena pada, tržište navodno ne razumije njegovu pravu vrijednost. Ako se izlistavanje dogodi, očekivanja su bila opravdana. Ako se ne dogodi, zajednica pronalazi nove razloge zbog kojih velike mjenjačnice navodno namjerno odgađaju podršku. Kada investiciona teza postane toliko prilagodljiva da je nijedna činjenica ne može dovesti u pitanje, ona prestaje biti ozbiljna hipoteza i počinje ličiti na uvjerenje koje se održava nezavisno od dokaza.
To ne znači da su svi entuzijasti Kaspe nekritični, niti da je svako optimistično predviđanje besmisleno. Mnoge važne tehnološke inovacije u početku su imale male, izuzetno posvećene zajednice koje su razumjele potencijal mnogo prije šire javnosti. Međutim, upravo zbog toga što vjerovanje u budućnost projekta može biti snažno, potrebno je razviti disciplinu provjeravanja vlastitih pretpostavki. Ozbiljan investitor mora biti sposoban objasniti šta bi promijenilo njegovo mišljenje o Kaspi, koje tehnološke ili ekonomske okolnosti bi predstavljale razlog za smanjenje pozicije i zbog čega je očekivani budući prinos dovoljno velik da opravda preuzeti rizik.
Najskuplja greška nije nužno kupiti projekat koji kasnije izgubi vrijednost, jer su neuspjesi neizbježan dio svakog tržišta. Mnogo skuplja može biti odluka da se godinama ignorišu činjenice samo zato što one više ne odgovaraju prvobitnoj predstavi o budućem bogatstvu.
10. Šta ako se sva tri velika izlistavanja dogode, a cijena ipak ne ode na Mjesec?
Zamislimo scenario koji veliki dio Kaspa zajednice priželjkuje. Binance omogućava spot trgovanje KAS-om, Coinbase objavljuje podršku njegovoj izvornoj mreži, a Robinhood dodaje Kaspu na listu digitalne imovine dostupne svojim korisnicima. Kripto-portali prenose vijesti, društvene mreže postaju preplavljene pozitivnim komentarima, investitori objavljuju optimistične grafikone, a trgovinski volumen raste. Na prvi pogled čini se da su se ostvarile gotovo sve pretpostavke na kojima se godinama zasnivao argument da je Kaspa potcijenjena.
Ali šta ako cijena, nakon početnog skoka, počne stagnirati ili padati?
Takav razvoj događaja ne bi predstavljao dokaz da je Kaspa tehnički neuspješna, nego bi mogao pokazati da je tržište unaprijed ugradilo veliki dio očekivanih pozitivnih događaja u njeno vrednovanje. Finansijska tržišta ne nagrađuju investitore samo zato što se dogodilo nešto dobro, nego reaguju na razliku između onoga što su investitori očekivali i onoga što se zaista dogodilo. Ako je veliki broj vlasnika godinama kupovao KAS upravo zato što očekuje izlistavanje na tri velike platforme, dio potencijalne buduće koristi mogao je biti uračunat u cijenu mnogo prije samog događaja.
U trenutku kada očekivana izlistavanja postanu realnost, veliki rani vlasnici mogu odlučiti realizovati dobit, dok novi kupci možda neće imati dovoljno interesa da apsorbuju povećanu ponudu. U takvom slučaju vijest koja je trebalo da označi početak novog velikog rasta može postati trenutak snažne distribucije tokena, odnosno prelaska imovine iz ruku ranih vlasnika u ruke kasnijih kupaca. Takav ishod predstavlja jednu od najvažnijih opasnosti investicionih strategija zasnovanih na čekanju jednog dugo najavljivanog događaja.
Zato je moguće da Kaspa dobije Binance, Coinbase i Robinhood, a da tržišna cijena ipak ne ostvari rezultat koji je zajednica očekivala. Jednako tako, moguće je da značajan rast nastane i bez tih izlistavanja, ukoliko se razviju stvarna potražnja, nova ekonomska aktivnost i povoljni uslovi na širem kripto-tržištu. Upravo ta činjenica pokazuje zašto se investiciona teza ne može graditi isključivo na pretpostavljenoj podršci nekoliko velikih kompanija.
11. Šta bi se moralo dogoditi da KAS zaista postane dugoročni pobjednik?
Ako želimo ozbiljno govoriti o budućnosti Kaspe, potrebno je prestati posmatrati njen razvoj kao niz događaja koji služe isključivo povećanju cijene. Mnogo važnije pitanje jeste može li Kaspa postati mreža koja rješava dovoljno značajan problem da je ljudi i kompanije imaju razlog koristiti i onda kada interesovanje za kriptovalutne špekulacije opadne. U tom slučaju dugoročna potražnja ne bi dolazila samo od investitora koji očekuju da će token sutra vrijediti više, nego i od stvarnih korisnika kojima je potrebna određena finansijska ili tehnološka funkcionalnost.
Za takav ishod Kaspa bi morala nastaviti dokazivati da njena BlockDAG arhitektura omogućava pouzdan rad pri povećanom opterećenju, da decentralizacija ne slabi sa rastom tehnoloških zahtjeva, da rudarska ekonomija ostaje održiva i da oko mreže nastaje dovoljno razvijen ekosistem. Posebno bi bilo važno pratiti da li se razvijaju aplikacije i poslovni modeli koji stvaraju konkretnu potražnju za izvornim KAS-om, odnosno da li postoji razlog zbog kojeg korisnik mora nabaviti i koristiti token, umjesto da samo spekuliše njegovom budućom vrijednošću.
Upravo taj posljednji uslov razlikuje stvarnu monetarnu mrežu od digitalnog sredstva čija vrijednost pretežno zavisi od očekivanja budućih kupaca. Ako značajan dio korisnika kupuje KAS samo zato što očekuje da će ga neko drugi kasnije kupiti po višoj cijeni, tržišna potražnja postaje izuzetno osjetljiva na promjene raspoloženja. Ako, nasuprot tome, korisnici kupuju KAS zato što njime plaćaju usluge, izvršavaju transakcije ili učestvuju u ekonomski korisnim aktivnostima, nastaje dodatni izvor potražnje koji nije u potpunosti zavisan od spekulativnog optimizma.
To ipak ne znači da će svaka nova aplikacija automatski povećati vrijednost tokena. Ako mreža omogućava veliki broj transakcija uz izuzetno male naknade, značajna ekonomska aktivnost može prolaziti kroz sistem bez proporcionalno velike potrebe za kupovinom ili dugoročnim držanjem KAS-a. Zato bi ozbiljan budući investicioni model morao pokazati koliko ekonomskih transakcija prolazi kroz mrežu, koliko KAS-a se stvarno koristi, koliko dugo ga učesnici zadržavaju i kakav je odnos između monetarne emisije, transakcionih naknada i ukupne potražnje.
Drugim riječima, za investitora nije dovoljno da Kaspa postane brža, tehnološki naprednija ili popularnija. Potrebno je razumjeti kako se taj napredak prevodi u ekonomsku vrijednost samog tokena. Bez tog objašnjenja čak i impresivna tehnološka dostignuća mogu ostati odvojena od investicionog prinosa.
12. Konačna presuda: TO THE MOON ili prazna priča?
Ako Kaspu procjenjujemo isključivo na osnovu činjenica koje se mogu provjeriti, onda nije korektno nazvati je praznom pričom. Projekat posjeduje stvarnu tehnologiju, aktivan Proof-of-Work blockchain, specifičan konsenzusni model i monetarnu strukturu koju je moguće analizirati. Njegov pokušaj da unaprijedi propusnost decentralizovane mreže bez napuštanja Proof-of-Work koncepta predstavlja legitimno istraživačko i inženjersko nastojanje, a ne samo marketinšku konstrukciju. Postojanje takve tehnologije, međutim, ne znači da će projekt nužno ostvariti tržišnu dominaciju, baš kao što ni tehnološka inovativnost ne znači da je trenutna cijena tokena automatski potcijenjena.
Ako, nasuprot tome, Kaspu procjenjujemo kroz tvrdnje da će Binance, Coinbase i Robinhood neminovno pokrenuti rast od deset, dvadeset ili pedeset puta, onda ulazimo u područje spekulacija koje trenutno nemaju dovoljno čvrstu dokaznu osnovu. Binance već omogućava određene oblike izloženosti cijeni KAS-a, ali to nije isto što i potvrđeno spot izlistavanje. Coinbase zvanično navodi da Kaspa nije dostupna za trgovanje, dok Robinhood ne prikazuje KAS na pregledanoj listi podržanih kriptovaluta. Nijedna od tih činjenica ne isključuje buduću podršku, ali nijedna ne opravdava tvrdnju da je velika tržišna eksplozija unaprijed zagarantovana.
Prava opasnost za Kaspa investitore možda zato ne dolazi od same tehnologije niti od njenog eventualnog neuspjeha, nego od uvjerenja da dobra tehnologija automatski mora proizvesti ogromno bogatstvo. Istorija finansijskih tržišta puna je primjera kompanija i tehnologija koje su bile inovativne, korisne i uticajne, a čiji investitori ipak nisu ostvarili očekivane prinose, jer su platili previsoku početnu cijenu, pogrešno procijenili konkurenciju ili zanemarili ekonomsku strukturu tržišta. Isto pravilo važi i za kriptovalute, bez obzira na to koliko su njihove zajednice posvećene ili koliko njihove tehnološke ambicije izgledaju obećavajuće.
Zato se budućnost Kaspe ne smije procjenjivati samo kroz pitanje koliko će KAS vrijediti kada ga izlistaju najveće mjenjačnice. Mnogo važnije je pitanje koliko bi vrijedio čak i kada te mjenjačnice nikada ne bi odlučile podržati ga, jer upravo odgovor na to pitanje pokazuje postoji li iza investicione teze stvarna ekonomska logika ili samo očekivanje novog talasa kupaca.
Ako Kaspa tokom narednih godina uspije dokazati da njena tehnologija omogućava siguran, decentralizovan i ekonomski održiv blockchain sa stvarnom potražnjom za izvornom valutom, veliki tržišni uspjeh mogao bi postati razumljiva posljedica šireg tehnološkog razvoja. Ako, međutim, interesovanje za KAS ostane prvenstveno vezano za buduća izlistavanja, cikluse spekulativne euforije i uvjerenje da će kasniji investitori uvijek biti spremni platiti više, tada će upravo najveća očekivanja njegove zajednice predstavljati jedan od najvećih investicionih rizika.
Moja konačna ocjena jeste da Kaspa nije prazna tehnološka priča, ali da je „KAS TO THE MOON“ za sada nedokazana investiciona teza. Potencijal postoji, no njegova veličina i vjerovatnoća ostvarivanja ne mogu se pouzdano odrediti samo na osnovu arhitekture blockchaina ili pretpostavljenih budućih izlistavanja.
U svijetu u kojem se svakodnevno obećava finansijska revolucija, najveća prednost ozbiljnog investitora nije sposobnost da prvi povjeruje u veliku priču, nego sposobnost da razlikuje ono što je već dokazano od onoga što tek mora biti dokazano.
A kada se ta razlika jasno razumije, prestaje potreba za obećanjima o sigurnom odlasku na Mjesec, jer se investicione odluke više ne donose na osnovu tuđeg entuzijazma, nego na osnovu vlastitog razumijevanja tehnologije, ekonomije i rizika.
Analiza ima edukativno-istraživačku svrhu. Navedene cijene, proračuni i scenariji nisu garancije budućeg prinosa niti individualna investiciona preporuka.
Petar Miljić – Finansije za narod
👉 Znanjem protiv hajpa – uvijek sigurniji put!
🌐 Posjeti nas: https://kriptoentuzijasti.io
🐦 Prati nas na X-u: https://twitter.com/k_entuzijasti
Ako vam se sviđa ono što čitate, podijelite članak na društvenim mrežama i pomozite nam širiti finacijsku slobodu i kripto znanje. Zajedno gradimo svijet financija i kripta!
#crypto #Bitcoin #KASPA #HBAR #XRP #RENDER #NEXO #BulRan2032
Pročitajte i: Kas Robinhood